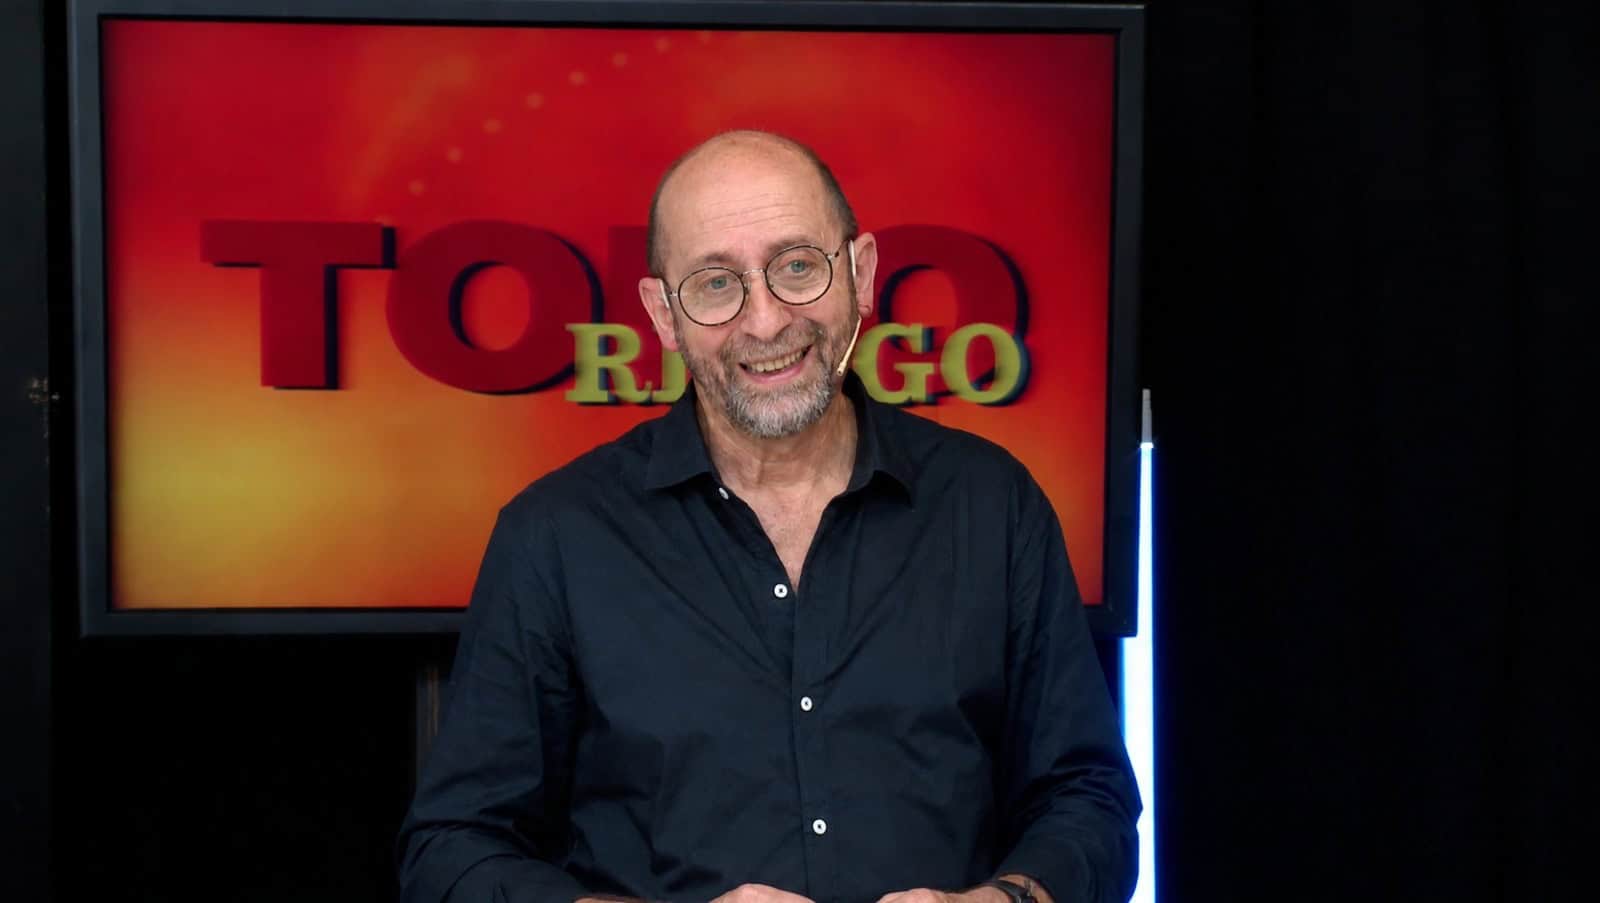
Alejandro Brun Pesce, consultor senior y especialista en Regulación de Seguros y Banca, estuvo presente en Todo Riesgo TV para dialogar acerca de la actividad del consultor híbrido en la industria aseguradora.
– Recientemente, comenzó a utilizarse el término consultor híbrido. ¿Nos podrías precisar qué es?
– Si bien es cierto que desde 2010 se viene hablando del consultor híbrido, recién alrededor de 2020 -con el avance tecnológico y la transformación digital- se hizo más popular. Un consultor híbrido es un profesional que combina conocimientos, habilidades y metodologías de dos o más disciplinas tradicionalmente separadas; generalmente, une la estrategia de negocios o el conocimiento normativo con la ejecución técnica o tecnológica, como puede ser el desarrollo de software, la ciencia de datos, la inteligencia artificial (IA) o la ciberseguridad.
A diferencia de un consultor tradicional que suele enfocarse en el diagnóstico, la estrategia y la gestión a nivel macro o de un especialista técnico puro que se concentra únicamente en construir o implementar una herramienta, el consultor híbrido entiende ambos mundos y actúa como un puente entre ellos.
Consultor híbrido
– ¿Por qué son tan demandados hoy en día?
– En el entorno empresarial actual, la transformación digital ya no es algo opcional. Sin embargo, muchas empresas aún sufren la desconexión entre sus directivos (que normalmente no entienden de tecnología) y sus equipos técnicos (que en ocasiones pierden de vista el objetivo comercial). Con la figura del consultor híbrido se elimina esa fricción, se reducen muchas veces los tiempos de los proyectos y se asegura que la inversión tecnológica genere un retorno real al negocio.
– ¿Existen los consultores híbridos en el mercado del seguro?
– Absolutamente, sí. No solo existen, sino que son cada vez más necesarios. Normalmente, en el mercado asegurador, este rol suele adoptar nombres específicos o encuadrarse bajo perfiles de asesoría especializada, insurtech o consultoría de procesos y normativas.
El mundo del seguro estuvo tradicionalmente muy compartimentado: por un lado, están los actuarios y técnicos en seguros (focalizados en riesgo y cálculo matemático); por otro, los productores o brokers (enfocados en la venta y la relación comercial); y, en paralelo a estos, los equipos de sistemas o IT. Sin embargo, la digitalización y la exigencia regulatoria impulsó la aparición de consultores híbridos que cruzan estas fronteras ya que:
• Tienen una visión 360 grados, es decir, comprenden tanto los objetivos financieros y de negocio como la arquitectura técnica necesaria para lograrlos.
• Son el traductor de necesidades; traducen un problema de negocio abstracto en un requerimiento técnico preciso para los equipos de desarrollo y, a su vez, pueden explicar la complejidad técnica a los directivos en un lenguaje entendible.
Seguros
– ¿Cómo opera un consultor híbrido o una consultoría de estas características dentro del sector asegurador?
– Para no aburrir a nadie podemos segmentarlo en tres claros estamentos:
• Negocio asegurador + tecnología y arquitectura de datos: en este caso entiende a fondo el riesgo, el ciclo de vida de una póliza y la gestión de siniestros, pero al mismo tiempo domina la integración de sistemas y bases de datos complejas. Su valor radica en conectar las necesidades operativas de una compañía y la estructuración de aplicaciones de reporte regulatorio.
• Cumplimiento normativo + tecnología: en esta área, el consultor híbrido comprende tanto el marco legal y las exigencias de presentación de datos establecidas por la Superintendencia de Seguros de la Nación como la infraestructura técnica necesaria para auditar, estructurar y automatizar dichos reportes sin errores.
• Visión comercial/estratégica + herramientas digitales: asesoran a brokers, organizadores o aseguradoras tradicionales en cómo modernizar sus procesos de comercialización, implementar onboarding digital de clientes (el proceso de alta y bienvenida 100% digital), automatizar carteras o transformar la gestión comercial mediante analítica de datos.
Centralidad
– ¿Por qué crees que hoy son clave en las aseguradoras?
– Las empresas del sector se enfrentan a un doble desafío: cumplir con normativas cada vez más estrictas y competir con agilidad frente a sus competidoras. Por esta razón, los directivos ya no buscan solo a alguien que entienda de seguros ni únicamente a un desarrollador; necesitan perfiles capaces de sentarse con la dirección para traducir la estrategia de negocio en especificaciones tecnológicas claras y, al mismo tiempo, guiar a los equipos técnicos en las particularidades de la regulación aseguradora.
Fases
– Volviendo a la tipología de los consultores híbridos, ¿el consultor cumple las tres fases o solo una de ellas dentro del mercado asegurador?
– Por lo general, no cumple las tres fases por igual. Lo más habitual es que un consultor híbrido se especialice profundamente en una o máximo dos de esas áreas, dependiendo de su formación original y del tipo de proyecto que aborde.
Aunque el perfil se llama híbrido precisamente porque cruza fronteras (como el negocio y la tecnología), la realidad del mercado hace que sea muy difícil que una sola persona sea experta senior al mismo tiempo en materia actuarial, ingeniería de software/IA, cumplimiento regulatorio estricto y estrategia comercial pura.
Para entenderlo de forma sencilla, pensemos en la construcción de una casa:
• Está el arquitecto que entiende de planos, diseño y distribución; el ingeniero civil que calcula la estructura y los cimientos; y el maestro mayor de obras que coordina a los albañiles.
• Todos saben algo de construcción y se entienden entre sí, pero cada uno tiene su especialidad principal.
Ahora traslademos esto al consultor híbrido ya que con él pasa exactamente lo mismo. Para entenderlo con claridad sin enredarnos en términos técnicos, se divide de esta manera:
• La especialidad fuerte es su formación original, donde es experto. En el caso del mercado asegurador, podría ser la persona que conoce a fondo las normativas de la SSN, las bases de datos y los sistemas de reportes. Sabe diseñar la estructura técnica y regulatoria, pero no se encarga de salir a vender la póliza.
• La visión transversal es el área donde no es el especialista principal, pero podría ser alguien que comprende lo suficiente del negocio y de los objetivos comerciales. Esto significa que, aunque no sale a vender pólizas, actúa como un puente capaz de transmitir con claridad al equipo técnico las verdaderas necesidades de los directivos.
Consultoría
– ¿En qué fase se desempeña tu consultoría?
– No reemplazamos a los equipos de desarrollo, tampoco escribimos código desde cero ni desarrollamos aplicaciones; nuestro rol es potenciar a los equipos existentes para lograr un óptimo desempeño. Nos desempeñamos exactamente en el punto de encuentro donde se cruzan dos grandes pilares estratégicos: negocio asegurador y arquitectura de datos, por un lado, y cumplimiento normativo y tecnología, por el otro.
En el mercado asegurador actual, las compañías sufren una desconexión crónica: el equipo de IT desarrolla con brillantez las aplicaciones, pero suelen desconocer la normativa o la lógica profunda del negocio, y los especialistas legales o de cumplimiento entienden la regla, pero no saben plasmarla en estructuras de datos. Por ello, nuestro valor es actuar como el puente y director técnico-normativo.
• Guiamos a los equipos internos en la arquitectura de datos del negocio asegurando que los flujos operen de forma eficiente.
• Traducimos la complejidad de la normativa regulatoria en especificaciones técnicas claras para que los desarrolladores implementen sistemas de reportes blindados.
En definitiva, unimos la lógica comercial, la tecnología y la normativa regulatoria para que los equipos de la compañía operen con agilidad, sin fricciones y con cero riesgos de sanciones.
Soluciones
– ¿Cómo aporta soluciones un consultor especializado a algunos de los ecosistemas (como SIEP, SINIAS, JyM o SINENSUP) con los que la SSN supervisa el sector?
– Frente a estos sistemas críticos de la SSN, el consultor especializado se convierte en una pieza operativa indispensable. La distancia entre una normativa legal y una base de datos suele generar errores, multas o reprocesos costosos para las aseguradoras. Conociendo a fondo la estructura de estos aplicativos de control, su intervención aporta soluciones concretas de la siguiente manera: asegura que el flujo de datos desde el core de la aseguradora se transforme exactamente en lo que el SIEP, SINIAS, JyM o SINENSUP exigen. Asimismo, minimiza al máximo los errores técnicos en las presentaciones periódicas ante el organismo de control. En definitiva, su rol transforma la complejidad regulatoria en reportes blindados y sin fricciones para la compañía.
Seguinos en las redes:
Facebook: https://bit.ly/TodoRiesgoFacebook
Instagram: https://bit.ly/3OOsqMo
LinkedIn: https://bit.ly/TodoRiesgoLinkedIn
X: https://bit.ly/TodoRiesgoTwitter
YouTube: https://bit.ly/TodoRiesgoYouTube