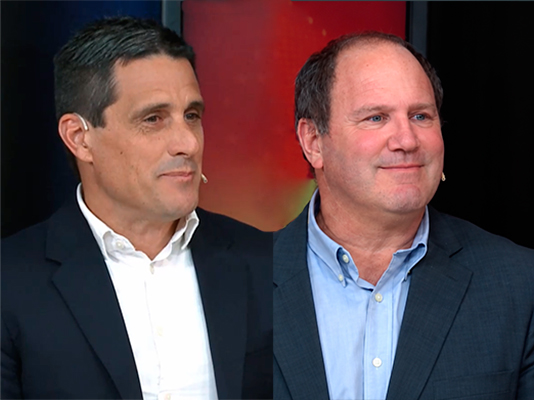
El Fondo de Asistencia Laboral (FAL), creado por la ley 27.802 y reglamentado por el decreto 408/2026 y normas de la Comisión Nacional de Valores, es un régimen de ahorro y fondeo anticipado destinado a facilitar el pago de indemnizaciones laborales en el sector privado. En Todo Riesgo TV, Federico Diez, director general de Estrategia Comercial de Grupo ST, y Norberto Meler, gerente de Negocios Corporativos de Life Seguros, hablaron sobre el funcionamiento del FAL y acerca de su impacto en el mercado asegurador.
FAL
“La reforma laboral trajo muchos aspectos relevantes para las empresas. Uno de ellos es la creación del FAL, que tiene como objetivo transformar una contingencia laboral incierta en una variable financiera predecible y administrable. El FAL crea una capa financiera adicional para las empresas destinada a cubrir diferentes tipos de indemnizaciones”, comenzó explicando Diez.
El directivo informó que “es un régimen obligatorio que va a empezar a funcionar el 1° de noviembre y alcanza a todos los empleadores del sector privado de la Argentina, exceptuando a empleadores relacionados con el sector de la construcción y el personal doméstico. El resto de los empleadores, sean sociedades con o sin fines de lucro, estarán alcanzados por este régimen laboral que se va a conformar con los aportes obligatorios que las empresas estarán derivando de sus contribuciones patronales. Estos productos de inversión colectiva estarán administrados por una entidad financiera habilitada. Su política de inversión está preestablecida por el Ministerio de Economía para que las empresas dispongan de estos recursos –de forma parcial o total– para afrontar indemnizaciones”.
“Es un sistema que crea una protección adicional en el mercado laboral, tanto para las empresas como para los empleados. Esto no exime a las empresas de su obligación indemnizatoria, sino que genera un nuevo fondo financiero para respaldar las futuras contingencias que puedan tener”, agregó.
Cambios financieros
“Desde el punto de vista financiero, introduce cambios relevantes. El principal es que se establece una nueva manera de afrontar los despidos. Con el FAL, las empresas van a tener mayor previsibilidad de caja y menores riesgos de liquidez, dado que estos fondos se van a ir acumulando todos los meses de forma anticipada. Como los eventos se suelen generar en un momento específico en el tiempo, el sistema aporta estabilidad”, aseguró Diez.
De acuerdo con el ejecutivo, “no genera un costo adicional para las empresas porque el fondo se nutrirá de la derivación de aportes y contribuciones patronales existentes. Además, el régimen de asistencia laboral cuenta con un tratamiento fiscal muy favorable: estos aportes se van a tomar como contribuciones y se van a deducir del Impuesto a las Ganancias. El rendimiento que irán generando estos vehículos de inversión está exento de Ganancias y los aportes no están gravados por el IVA ni por el Impuesto sobre los Débitos y Créditos. En consecuencia, esto genera externalidades positivas desde el punto de vista financiero para las empresas argentinas”.
Inversión
¿En qué activos se van a poder invertir estos fondos? Al respecto, el director general de Estrategia Comercial de Grupo ST respondió que “el Ministerio de Economía acaba de establecer el marco prudencial para estos instrumentos. Definió una política de inversión que tiene como objetivo priorizar la liquidez, resguardar la seguridad y proteger el capital que se irá acumulando”.
“El ministerio especificó que estos recursos se podrán invertir en valores negociables emitidos en la Argentina y pagaderos en pesos. Asimismo, estableció cuatro tipos de activos que van a poder administrar estos vehículos de inversión: instrumentos de deuda del Tesoro, instrumentos de deuda emitidos por las provincias, depósitos en entidades financieras y obligaciones negociables; todo estará dentro de un marco que establece límites de concentración para diversificar el riesgo y requisitos mínimos de liquidez y calificación de riesgo. De esta manera, se brinda un marco prudencial para que las entidades financieras diseñen productos acordes a la tipología de cada empresa”, puntualizó.
Diez añadió que “nos encontramos en un mercado laboral donde algunas empresas van a hacer posiblemente un uso mucho más frecuente de estos instrumentos: para ellas habrá que diseñar productos que privilegien la liquidez con una estrategia de devengamiento y de horizonte de inversión a corto plazo. Posiblemente, en el otro extremo, vamos a tener empresas con nóminas más estables que estarán en un proceso de plena expansión y creación de empleo. Estas empresas buscarán un producto diseñado para proteger el capital de la inflación mediante instrumentos que ajusten por esta variable, dependiendo del contexto”.
Aseguradoras
“En cuanto a las aseguradoras locales, parecería a priori que el FAL reemplazaría la póliza histórica de Ley de Contrato de Trabajo. Sin embargo, al analizarlo en profundidad, las empresas grandes muy difícilmente contraten esta cobertura. Aunque el producto está diseñado para cualquier empresa, lo contratan las pymes, a las cuales les cuesta generar el fondo necesario para poder solventar una indemnización laboral en caso de muerte o invalidez, que es lo que cubre per se la póliza de Ley de Contrato de Trabajo. En términos generales, esto beneficia a las compañías de seguros porque actúa como un reminder para los empresarios de las pymes que tienen poco presente esta obligación y se encuentran con la realidad a la hora del siniestro”, subrayó Meler.
“Entonces, el FAL pone nuevamente en el tapete el tema de las obligaciones patronales y obliga a repensarlas. El interrogante es si el FAL alcanzará a cubrir tales liquidaciones y la respuesta, claramente para las pymes, es que todavía no. Queda un largo recorrido hasta que logren constituir un fondo que compense la cobertura que hoy delegan en una aseguradora”, indicó.
Seguros corporativos
Según el directivo, “los seguros corporativos forman parte de una estrategia de las empresas que los contratan tanto para diferenciarse en el mercado como para proteger a sus empleados. Al ser parte de sus gastos generales, este esquema es deducible del Impuesto a las Ganancias, lo que permite reducir la escala impositiva. Por ello, no afecta”.
El gerente de Negocios Corporativos de Life Seguros advirtió que “el FAL no tiene nada que ver con el seguro de retiro ni con el seguro colectivo. Además, hay mucho por recorrer en el seguro colectivo. Hay desarrollo en los seguros colectivos voluntarios donde el costo no lo asume la empresa, sino cada empleado. Al ser muy baratos, terminan siendo un gran vehículo de protección para los empleados de cualquier empresa”.
Judicialidad
¿Este nuevo sistema logrará reducir la judicialidad? “No soy un experto en judicialidad, pero debería tender a bajarla”, contestó Meler.
“Tener un fondo que garantice la disponibilidad de dinero para hacer frente a las obligaciones patronales ante despido, muerte o invalidez da previsión, genera un mejor contexto laboral y reduce la litigiosidad. De todas formas, la litigiosidad existe por varias razones, no solo por este tema. Será cuestión de observar cómo evoluciona todo el mercado”, completó.
Grupo ST
¿Cómo van a capitalizar esta oportunidad del FAL? “Estamos teniendo una mirada muy positiva sobre esta reforma. Este marco regulatorio puede disparar una agenda de crecimiento y de transformación para las empresas”, afirmó Diez.
“Hoy, en el actual contexto económico, la mayoría de las empresas están con una agenda de productividad y competitividad. Así, lo que estamos buscando como grupo financiero integrado local es conectar una propuesta de valor que contemple las dimensiones financiera, de capital humano y operativa que necesita una empresa. De esta manera, vamos a articular, por ejemplo, nuestras capacidades de asset management para administrar, diseñar y custodiar este tipo de vehículos financieros”, señaló el director general de Estrategia Comercial de Grupo ST.
“Tenemos una gestora de fondos, llamada MEGAQM, que es una de las más importantes del mercado. También vamos a disponibilizar para los clientes y potenciales clientes del FAL una capa de seguros de beneficio, de prevención, de vida y de invalidez para tratar de cubrir el 100% de los pasivos laborales que tiene una compañía”, agregó.
Empresas
“Asimismo, contamos con Life Seguros, una aseguradora que se posiciona como la número uno en seguros de retiro y vida. Vamos a volcar todas nuestras capacidades para poder ayudar a las empresas en este proceso. Adicionalmente, brindaremos financiamiento, avales y garantías a través de nuestro banco y facilitaremos el acceso al mercado de capitales. También poseemos una SGR orientada a respaldar la cadena pyme. Esto disminuye el costo financiero de nuestros clientes y los ayuda a crecer. Además, tenemos una empresa de leasing para todas las empresas que están pensando en hacer crecer su nómina y van a necesitar invertir en tecnología, en su flexibilización operativa. Los estaremos acompañando con tasas especiales”, contó Diez.
“En conclusión, como Grupo, vamos a tratar de articular todas nuestras capacidades para que las empresas puedan desarrollar una agenda de crecimiento y de productividad. Pensamos que una solución integral es mucho más eficiente que una solución aislada, que genera mucho fraccionamiento para el cliente. En Grupo ST encontrarán en un solo lugar administración, custodia y todo lo que requiere una empresa para poder tener un proyecto de crecimiento dentro del mercado en el que opera”, destacó, para finalizar, el ejecutivo.
Seguinos en las redes:
Facebook: https://bit.ly/TodoRiesgoFacebook
Instagram: https://bit.ly/3OOsqMo
LinkedIn: https://bit.ly/TodoRiesgoLinkedIn
X: https://bit.ly/TodoRiesgoTwitter
YouTube: https://bit.ly/TodoRiesgoYouTube