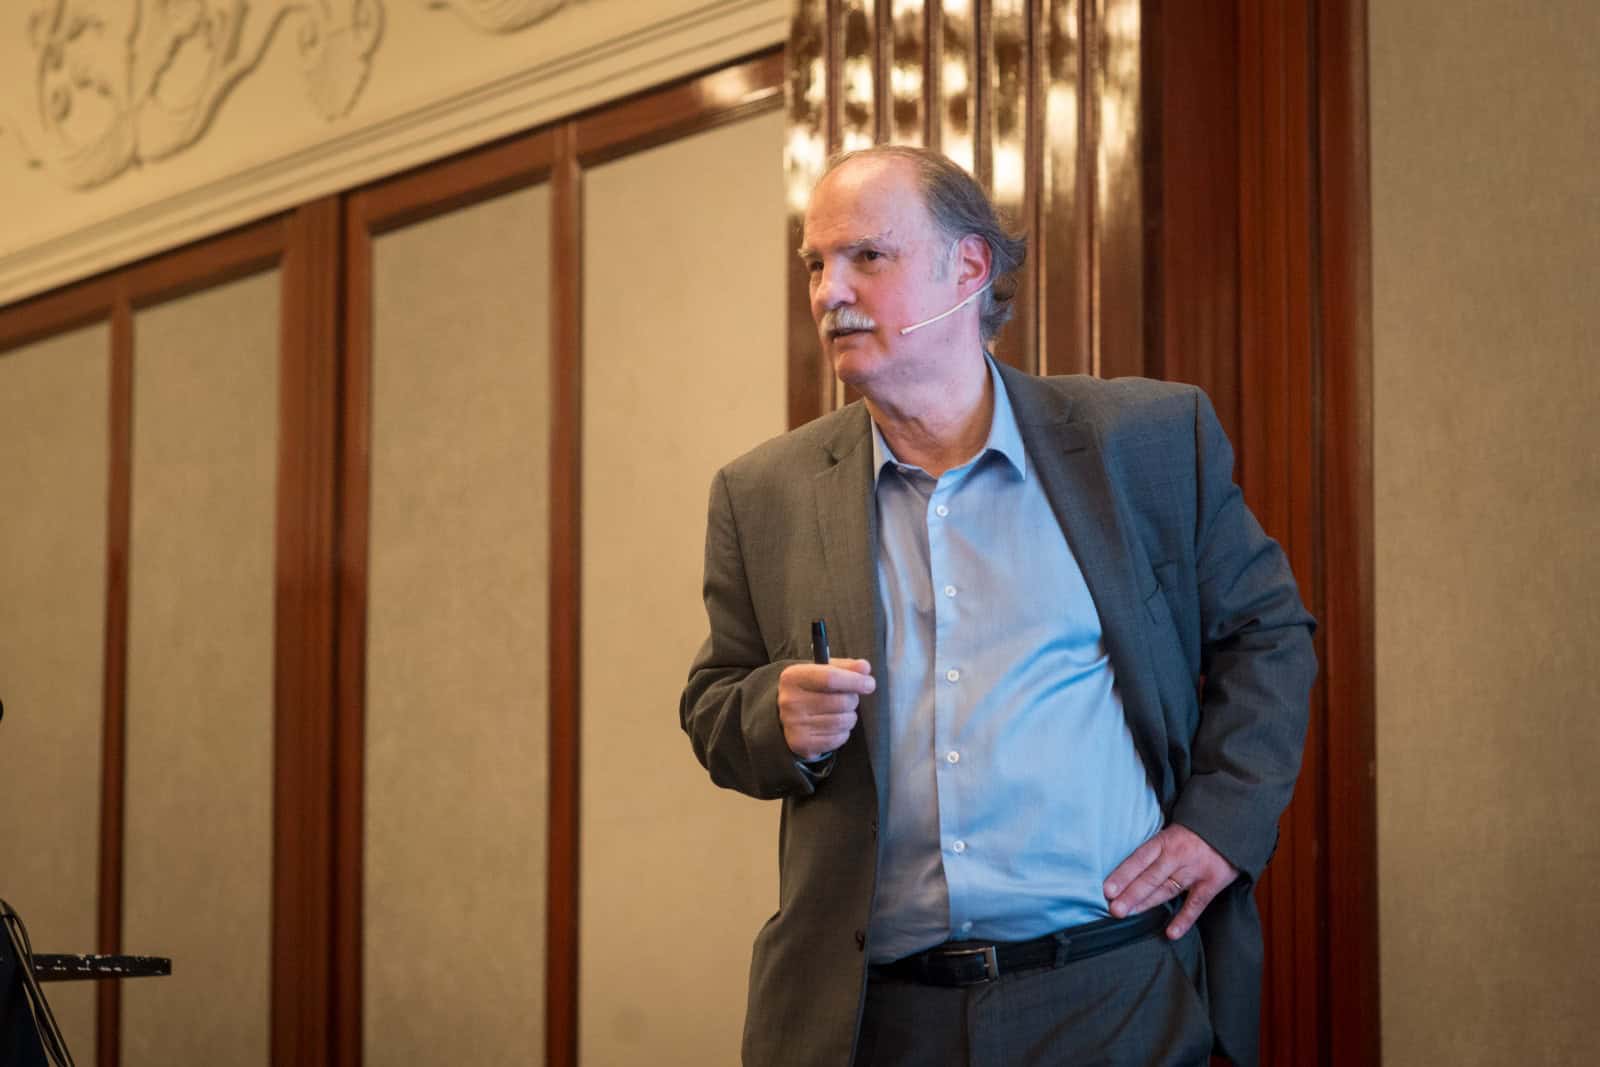
En la jornada “Inteligencia comercial + nuevos productos y servicios = crecimiento”, organizada por Todo Riesgo el martes 29 de septiembre en el Marriott Buenos Aires, José Aramburu, director comercial del Grupo Asegurador Paraná, llevó adelante la conferencia “La economía que se viene y su impacto en el seguro”. A continuación, reproducimos la disertación, que también fue publicada en la revista Todo Riesgo de octubre.
Gracias. Un tema para el cierre: hablar un poco de economía. La intención es ver la macro, qué es lo que se viene y cómo va a impactar o cuáles van a ser los principales temas de agenda en lo que queda de estos tres meses de 2026 más 2027.
En principio, el Gobierno señala siete indicadores clave: la inflación, el tipo de cambio, el resultado fiscal primario, el resultado fiscal financiero, la balanza comercial, el consumo y la inversión, y el empleo/desempleo.
Inflación
Analicemos el tema de la inflación. El Gobierno señala continuamente que pone una pauta para el presupuesto de inflación tal vez muy ambiciosa, pero termina justificando que no llega porque indica de dónde viene. Y puede ser cierto. Tuvimos un 2023 con un 211,4% de inflación anual, un 2024 con un 117,8% y un 2025 con un 31,5%. Para el presupuesto de 2026 se había previsto llegar al 10,1%, pero ya vamos por un 21,5%. La reciente medición fue la mejor (1,7%). Las consultoras dicen que la inflación llegará al 30% el 31 de diciembre, aunque creo que se ubicará en el 27 o 28%.
Ahora, ¿por qué baja la inflación? La inflación baja por dos razones fundamentales. La primera es que el Estado no gasta más de lo que le ingresa. Tampoco emite porque si no hay un sobredimensionamiento de pesos en el mercado. Estos dos factores hacen que la inflación baje. Obviamente, la baja del consumo también implica la baja de la inflación, pero en la macro esos son los dos factores y, por eso, el Gobierno lucha tanto para mantener un equilibrio fiscal. No quiere romper esa variable.
En el presupuesto de 2027 iremos a un 18% de inflación. Vamos a ver si se cumple. Igual, vemos que seguirá bajando. El Relevamiento de Expectativas del Mercado (REM) habla de un 20 a un 22%. Continúa siendo un buen valor, pero no estamos llegando a los números que se pensaron para la inflación en 2027.
¿Qué es lo más importante? Tener estos valores, poder tener algo que en el seguro es fundamental: la previsibilidad, lo que implica pensar a largo plazo. Es fundamental para la industria y, sobre todo, para lo que hace a seguros de vida y retiro. A junio de 2026, el seguro de vida creció el 66%. El seguro de vida individual, al que ahora le veo más proyección, estuvo en el 1,7%. Hay mucho campo de acción y, obviamente, hay que aprovecharlo.
Tipo de cambio
Es algo que mide mucho el Gobierno porque desde esa base puede saber cuánto tiene que devaluar. El presupuesto a diciembre de 2026 hablaba de 1.423 pesos por dólar. Estamos en más de 1.500. A diciembre, las consultoras hablan de un valor de 1.630. Si medimos 2026, el peso le ganó al dólar a valores nominales porque la tasa de interés fue superior a lo que se podría haber ganado con el dólar. Ahora, si observamos los últimos tres años, ganó el dólar oficial versus el plazo fijo. Esto hace que tengamos una devaluación proyectada del 12 al 16% anual en 2027. Algo muy similar a lo que fue en 2026. Hay que entender esto: el dólar es la inversión a largo plazo. Los pesos pueden ser a corto plazo; pero a largo plazo, la gente prefiere invertir en dólares.
A diciembre de 2027, se prevé un dólar a 2 mil pesos. Ustedes pueden decir que se viene un año de elección, que es un año complicado, pero a ningún candidato le conviene modificar esta macro. No quiero hablar de política, pero la personalidad de Javier Milei permitió hacer ajustes y cosas que tal vez nadie se hubiera atrevido. Su personalidad logró hacer esto. Entonces, 2027 no será tanto un año de incertidumbre respecto de otros años electorales: sí en función de quién viene, pero en la macro no va a cambiar. No habrá saltos ni habrá devaluaciones (salvo las consideradas) porque a nadie le conviene eso.
Resultado fiscal primario
¿Qué es el resultado fiscal primario? Es la diferencia entre los ingresos y los gastos del Estado, pero antes de los intereses de la deuda.
El presupuesto de 2026 hablaba de un superávit del 1,5% del PBI y el resultado terminará siendo cercano. Las consultoras coinciden en que estará entre el 1,3 y el 1,5% y, para 2027, se espera un superávit de entre el 1,4 y el 1,8%. La única diferencia que tiene el resultado fiscal financiero es que involucra los intereses de la deuda. El superávit financiero, que se estima en el 0,3% del PBI, es un número bueno y las consultoras privadas coinciden en ello. 2027 será muy similar, no cambiará nada.
Esto es muy importante. Siguiendo este plan y leyendo estos números, no hay necesidad de emitir ni tampoco de pedir plata. No hay necesidad de financiamiento del Estado. Generalmente, esto sigue con un equilibrio en la macro que hará que el próximo año sea previsible.
Más indicadores
La balanza comercial es importante porque es la plata que le entra al país. Representa la diferencia entre las exportaciones y las importaciones.
El presupuesto de 2026 previó un superávit de entre 5.700 millones y 10 mil millones de dólares. Al 30 de diciembre, tendremos aproximadamente 25 mil millones de dólares, más del doble de la pauta. Para 2027 será algo similar.
En cuanto al consumo y la inversión, tenemos dos formas de medirlos. Uno es el consumo privado, que refleja la evolución del gasto de las familias y la formación bruta de capital físico. Este mide la inversión en maquinarias, equipos, construcción e infraestructura. El presupuesto de 2026 hablaba de un consumo privado creciente del 4,9% y la formación bruta de capital físico señalaba un 9,7%. Se está cumpliendo y en 2017 será muy similar, pero aquí tenemos un problema. La Argentina tiene mucho superávit en la macro, pero crece a razón de industrias que no generan tanto empleo. Son industrias motivadas por el Régimen de Incentivo para Grandes Inversiones (RIGI), como gas, minería, agro y, principalmente, petróleo. Milei ya sabía que le iba a ir bien este año por la fuerte exportación de petróleo y gas desde Vaca Muerta.
Respecto del empleo, entre diciembre de 2025 y junio de 2026, las empresas despidieron a casi 46 mil trabajadores. En total, de noviembre de 2025 hasta ahora, la reducción del empleo formal privado fue de 246.300. Los monotributistas crecieron el 8%. La industria, la construcción y el comercio, que sí demandan mucho empleo, perdieron 93 mil puestos. El empleo informal se incrementó un 4,8%. Para mencionar una buena noticia, el incremento promedio de salarios está previsto en un 25% para 2027. Si se cumplen las pautas de inflación, habría una recomposición del 7% en los salarios.
Desregulación
¿Qué agenda vamos a tener en el seguro en lo que queda de 2026 y en 2027? El gran tema es la desregulación, que está muy buena para agilizar la industria y tener una Superintendencia de Seguros de la Nación más moderna. Sobre todo, es positiva en la aprobación de productos: que sea rápida, ágil y que no tenga la necesidad de pedir aprobación al organismo de control. Esto es de lo que se está hablando. Obviamente, el control es importante y creo que habrá muchas compañías en 2027 que serán cerradas.
Junto con la desregulación, hay reclamos de las cámaras, que se están tratando, que son claves. Para empezar, están los aspectos financieros. El mundo del seguro financia la economía y, por lo tanto, es un constructor del mercado de capitales. En este sentido, la industria está reclamando diversificar más los productos financieros a invertir. Por ejemplo, las aseguradoras fueron incluidas en el Fondo de Asistencia Laboral. Las compañías podrían, definitivamente, haber sido parte de esta solvencia financiera.
Con respecto a los aspectos impositivos, el 40% en automotores es impuestos. Por lo menos, tendríamos que sacar el IVA para abaratar las tarifas. En ningún país del mundo se cobra IVA. El seguro no le da valor agregado al producto: protege al producto que da valor agregado.
Sobre los aspectos judiciales, hay que cambiar de una vez por todas el proceso judicial que, obviamente, en seguros generales es pésimo y en riesgos del trabajo ni les digo. Hay países que tienen 5 o 10 mil juicios por año con sistemas de riesgos del trabajo similares al argentino, pero aquí ya lleva 130 mil juicios. Bajaron las muertes, las enfermedades profesionales y los accidentes, pero ¿qué pasa? Suben los juicios. No tiene lógica, pero hay que desarticular ese aparato para poder tener aseguradoras sanas.
Precios
Otra cosa que dijimos: menor inflación, mayor previsibilidad y, sobre todo, ahorro y protección. Estamos viendo que las tarifas en automotores deberían ir a costos técnicos. Estamos muy lejos de ahí, pero está pasando otra cosa: las compañías del top 10 salen a buscar mercados en puestos más bajos, es decir, con descuentos en los precios del 30 o el 40%. Esto obliga al resto del mercado a bajar precios. Si no hay resultado financiero, ¿cómo se sostiene? A junio de 2025 había una pérdida de 500 mil millones de pesos, prácticamente. A junio de 2026 bajó a 130 mil millones, pero sigue siendo negativo. Si bajás las tarifas de los productos que mayor producción generan, tarde o temprano te va a ir mal.
Algo que también hablamos sobre riesgos del trabajo: las ART sí o sí seguirán sufriendo estas alícuotas. Deberían tener el doble de la alícuota promedio vigente para poder solventar los juicios. Es insólito.
Otros desafíos
2027 será un año en el que se combatirá mucho el fraude porque ocupa entre el 15 y el 20% del producto y me trae un sobrecosto. Por otro lado, los jóvenes ya no piensan en las cosas que pensábamos nosotros, como comprarnos el auto. Los jóvenes dicen: “Me manejo con el Uber, ¿para qué voy a gastar plata en un auto?”. Piensan en el seguro y en la cochera. Piensan distinto. ¿Pero en qué piensan? En mascotas, movilidad, celulares, viajes.
Sinergia
Ahora hablaré sobre el modelo de sinergia de Paraná ART. Creo que la mayoría hace riesgos del trabajo en esta sala. Es el elemento clave de penetración en las empresas. No hay forma más fácil de entrar a una empresa que a través de riesgos del trabajo. Obviamente, hay que ganar el negocio, pero la empresa nos escuchará sobre qué tenemos para ofrecer, especialmente porque es sensible a los precios. Es un seguro obligatorio. Lo importante es desarrollar con el mismo interlocutor todos los negocios del entorno de la empresa. Es una cuestión muy clara: yo gano el seguro de riesgos del trabajo y, con eso, gano la empresa. Si tiene mil empleados adentro, los mil potenciales clientes pasan a ser míos.
¿Cómo me abro ahí? Es muy difícil hacerse de contactos y acá los tengo en una empresa, a todos juntos. Entonces, puedo hablar con Recursos Humanos o con quien sea de un modelo simple de beneficios para los empleados. Si yo le hablo del seguro de vida o de retiro colectivo, dirá que lo tiene consultar con el Directorio. Pero cuando le pido simplemente que me apoye en darles beneficios a los empleados, con una estrategia de colocar algún condimento que no esté en el mercado y que lo pueda adquirir mediante este método, los resultados son fantásticos y es muy simple. Hay que hacerlo, nada más. En la empresa tenemos de todo para asegurar.
En los seguros de vida y de ahorro, cuando tenés a alguien de forma individual, ya es tuyo. La empresa hoy la tenés, mañana no la tenés. Aunque mañana no tengas riesgos del trabajo, a los empleados los tenés.
Seguinos en las redes:
Facebook: https://bit.ly/TodoRiesgoFacebook
Instagram: https://bit.ly/3OOsqMo
LinkedIn: https://bit.ly/TodoRiesgoLinkedIn
X: https://bit.ly/TodoRiesgoTwitter
YouTube: https://bit.ly/TodoRiesgoYouTube