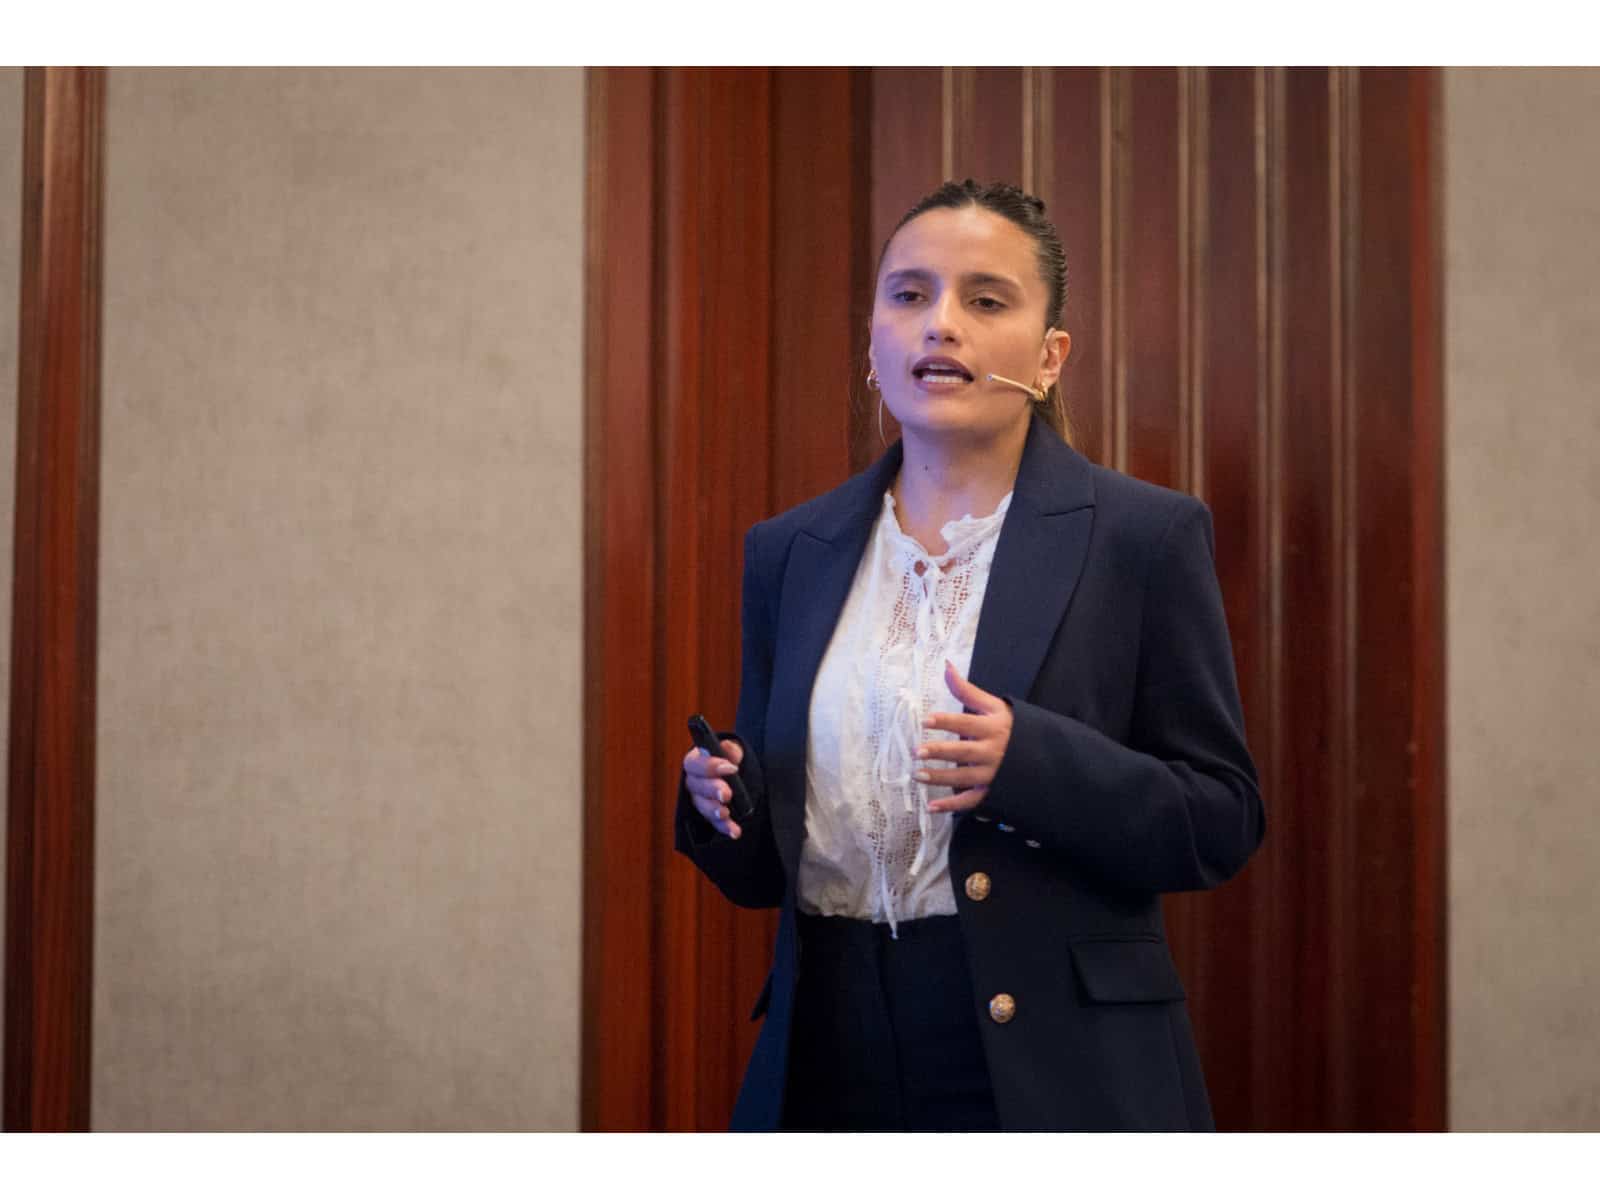
En la jornada “Inteligencia comercial + nuevos productos y servicios = crecimiento”, organizada por Todo Riesgo el martes 29 de septiembre en el Marriott Buenos Aires, Gabriela Paillalef, de Gestión Comercial de Seguros de Retiro de Federación Patronal Seguros, llevó adelante la conferencia “Seguros de retiro: una decisión estratégica para potenciar el negocio del productor”. A continuación, reproducimos la disertación, que también fue publicada en la revista Todo Riesgo de octubre.
Buenas tardes a todos, ¿cómo están? Ya es mediodía, todos tienen mucha hambre, pero prometo que el producto que traigo hoy es algo indispensable para que ustedes puedan colocar y potenciar su cartera.
Necesidad
Vengo a presentar y a desarrollar junto con ustedes el potencial que tienen los seguros de retiro para su negocio. Pero para poder dimensionar el valor del producto es necesario saber primero la temática que nos atañe y nos vincula a todos nosotros.
Durante varias generaciones hubo una certeza que casi nadie cuestionaba: trabajamos, aportamos y nos jubilamos. Actualmente, la realidad es diferente porque el sistema previsional está presentando limitaciones que se están haciendo cada vez más visibles. Sobre todo, está presente una problemática que veíamos muy futura, que es: ¿cómo vamos a hacer nosotros para sostener el día de mañana la calidad de vida que tenemos al día de hoy, cuando estamos activamente trabajando?
En este sentido, viendo el contexto, es que la previsión del futuro y la planificación del retiro ya no son una opción, son una necesidad y una realidad.
Futuro
Generalmente, esa necesidad de la planificación del producto se entiende como que es una opinión o una percepción. Pero vayamos a los datos en concreto.
Existe un ranking internacional que evalúa los sistemas previsionales por países, teniendo en cuenta temáticas como la sustentabilidad, la suficiencia y la integridad. Veamos juntos dónde está posicionada la Argentina en este ranking. Dentro de las primeras quince no está ni tampoco entre las siguientes. ¿Saben por qué? Porque, dentro de este ranking, la Argentina ocupa la anteúltima posición. Esto es una realidad, está pasando, y nosotros podemos hacer una previsión de esto. Tenemos una realidad concreta: el sistema previsional está mostrando desbalances y una estructura que no se puede sostener con el tiempo. Ahí es justamente donde los seguros de retiro vienen a complementar.
El sistema previsional no funciona por muchas razones. Pero más allá de este ranking, quiero centrarme en algunos números. Hay ciertos indicios y parámetros que nos permiten saber el motivo por el cual cada vez más personas buscan complementar sus ingresos futuros. Para que el sistema sea equilibrado, se necesitaría que tres aportantes y medio estén sosteniendo la jubilación de una persona. Este es el escenario ideal. La realidad es que solamente dos aportantes están sosteniendo la jubilación de una persona. Y los avances y los estudios siguen incorporando un detalle no menor: para 2040 (no falta mucho), solamente un aportante sostendrá la jubilación de una persona. Podemos imaginarnos entonces cuánto podemos llegar a percibir o incluso si vamos a tener sistema previsional.
Otro de los indicadores que nos interesará mucho es la expectativa de vida. En 1969, cuando se sancionó el régimen de jubilaciones, la expectativa de vida era de solo 65 años de edad. Hoy es de 78 años y todos sabemos también que gran parte de la población supera ampliamente esta edad. El tercer indicador es el colapso en la tasa de natalidad. En la última década, esta tasa disminuyó un 50%. Existe una tasa de reconversión, que expresa lo que tienen que recomponerse generacionalmente los niños que nacen para poder sostener un sistema previsional. Idealmente, deberían nacer por mujer 2,23 niños. Actualmente, solo tenemos 1,2 niños por mujer.
El cuarto indicador es el aumento de la informalidad laboral. Más del 40% de los argentinos está generando ingresos por fuera del sistema formal, es decir que casi la mitad de los trabajadores no está generando aportes previsionales.
Actualidad
Haciendo un resumen de todo lo que estuvimos viendo, tenemos menos nacimientos, vivimos más y la informalidad se incrementa. El desafío es evidente, pero vamos a posicionarnos desde otro lado. No solamente miremos estas proyecciones futuras de lo que está por detrás del sistema previsional, sino que vayamos un poco a la actualidad. Hablemos de algo que todos conocemos: jubilados que continúan trabajando. Una persona llega a la edad jubilatoria, algo que nuestros padres ansiaban, pero la realidad actual es totalmente distinta. Las personas cuando llegan a la edad jubilatoria se dan cuenta de que no pueden sostener su calidad de vida. Y a veces no hablamos de calidad de vida: hablamos incluso de las necesidades básicas de un adulto mayor. La cantidad de jubilados que siguen en el mercado laboral o que tienen que reinsertarse una vez jubilados aumentó. En 2025 aproximadamente 686 mil personas de 65 años o más continuaban trabajando.
De aquí se desprende que el desafío no es solamente del sistema, sino que también es de cada uno, del individuo. Por fuera de estas proyecciones futuras, veamos un poco la realidad. Hoy, la jubilación mínima con el bono –no es un dato menor que el bono no se actualiza desde marzo de 2024– ronda aproximadamente los 500 mil pesos. Una jubilación máxima está cerca de los 2,9 millones de pesos. Redondeando un poco, el 70% de los argentinos cobra el promedio de una jubilación y media mínima. El 70% de los argentinos son probablemente muchos de sus clientes: ahí está la oportunidad y la necesidad que nosotros queremos brindar en esta presentación.
Observamos también que la canasta básica de los jubilados está hoy en 1.824.682 pesos. Con los números que les mencioné anteriormente, estaríamos hablando de que un jubilado con la jubilación mínima solamente llegaría a cubrir un 27% de esa canasta, mientras que el 70% de los jubilados solamente cobran el 41% de ella.
Estos escenarios que les comenté nos llevan a un concepto clave: la brecha previsional. No sé si muchos la conocerán, pero les comento que la brecha previsional es la diferencia entre el último sueldo que cobro en mi etapa activa laboral versus el primer haber jubilatorio. Ese promedio tiene una caída del 60%. En otras palabras, yo me jubilo y puedo llegar a perder una capacidad de más de la mitad de mi sueldo. La pregunta que les hago a todos ustedes es: ¿cómo podemos sostener de un día para el otro un 50% menos de nuestros ingresos? ¿Podríamos cubrir nuestras necesidades básicas? ¿Podríamos seguir sosteniendo nuestra calidad de vida?
Mercado potencial
Todo lo que mencionamos hasta recién nos habla de que hay un problema estructural, eso es evidente, y que, sobre todo, tenemos un mercado en potencia. Como productores, saben bien que cuando hay problemas, ustedes tienen la solución en sus manos para presentar y brindar a sus clientes.
Nosotros siempre decimos y nos caracterizamos por mencionar que el futuro no se improvisa: se construye. ¿Por qué? Porque la oportunidad existe y, en especial, la necesidad existe. Hoy prendemos el televisor, escuchamos la radio, vemos las redes sociales y todo el mundo está hablando del retiro. Entonces, el futuro no se improvisa porque actualmente tenemos la posibilidad de planificar y tener una previsión de nuestro futuro.
Seguros
Acá es cuando entran los seguros de retiro como su mejor aliado en esta estrategia de poder ayudar a sus clientes. Básicamente, nosotros lo tenemos así representado: Juan contrata una póliza de retiro porque tiene un productor que le pudo transmitir la necesidad de complementar su ingreso jubilatorio. En este caso, el seguro funcionaría de la siguiente forma: Juan realiza aportes voluntarios que van incrementándose y forman un fondo acumulado. Este fondo acumulado crece mediante interés compuesto, junto con los rendimientos de Federación Patronal Seguros. ¿Qué le permitirá a Juan dentro de esta etapa activa de la póliza cuando realiza los aportes? Que al llegar a la edad de retiro, que pacta libremente entre los 21 y los 80 años, puede o bien llevarse todo el fondo que acumuló o también el beneficio principal del seguro de retiro, que es adquirir una renta vitalicia, es decir, un complemento jubilatorio que lo acompañará a lo largo de la vida teniendo en cuenta el indicador –que ya les mencioné– de que la gente vive cada vez más.
Sostenemos que ustedes tienen la posibilidad de acercarles a sus clientes una estrategia, una posibilidad de una previsión del futuro. Y cada vez son más las personas que buscan generar un ingreso extra. Está la necesidad y la duda, y ustedes como productores pueden ofrecerles eso a sus clientes. Lo pueden hacer con el respaldo y el acompañamiento de la compañía N° 1 del mercado, que hoy tiene el producto a disponibilidad de ustedes.
Estratégico
¿Por qué decimos que vender productos de retiro es estratégico? A lo largo de la presentación fue apareciendo algo, pero ahora hacemos hincapié en determinados ítems que nos lo van a demostrar:
– Es un producto con potencial de desarrollo, que tiene una necesidad creciente. Y está creciendo cada vez más.
– Tiene una mínima posventa. Como ustedes saben, no existe la siniestralidad en los seguros de retiro, por lo que la póliza vive 20 o 30 años y tiene una mínima posventa.
– Fidelización de los asegurados: con los seguros de retiro, nosotros construimos una relación de largo plazo con nuestros clientes.
– Tendencia mediática: como les mencioné anteriormente, lo vemos en la televisión, en la radio, en las redes sociales. Todos están hablando de los seguros de retiro.
– Te permite una expansión de la cartera.
– Servicio integral: quiero hacer hincapié en esto, fundamentalmente. A sus clientes seguramente les están cubriendo el auto y la casa, pero también es importante su futuro. Con los números que veíamos anteriormente, cuando se jubilen, difícilmente puedan mantener el auto y la casa. Entonces, no solamente lo cubro al cliente, sino que me cubro a mí mismo en un futuro.
Acompañamiento integral
Desde Federación Patronal Seguros, para quienes quieran potenciar el seguro de retiro y desarrollarse en esta área, ponemos a disposición diferentes capacitaciones específicas respecto del producto. Un acompañamiento comercial que se da durante toda la producción de la cobertura. Hacemos un seguimiento y brindamos, por sobre todo, una plataforma 100% digital. Nuestra cotización y contratación es 100% on line, no hay papeles. Todo se hace desde nuestro portal.
Hay planes flexibles que se adaptan a las necesidades de cada uno de los asegurados. Tienen beneficios exclusivos para la contratación de su póliza. Siempre mencionamos que para vender es necesario primero convencerse uno mismo. No puedo vender algo que yo no compré. También están las comisiones permanentes: la póliza vive 20 o 30 años y ustedes van a comisionar por cada aporte que realice el asegurado durante el período que viva la póliza.
Oportunidad
Creemos que la necesidad existe, que hay una oportunidad, y queremos que ustedes formen parte de esto junto con Federación Patronal Seguros. Estamos a disposición de ustedes para que la puedan desarrollar. Muchas gracias.
Seguinos en las redes:
Facebook: https://bit.ly/TodoRiesgoFacebook
Instagram: https://bit.ly/3OOsqMo
LinkedIn: https://bit.ly/TodoRiesgoLinkedIn
X: https://bit.ly/TodoRiesgoTwitter
YouTube: https://bit.ly/TodoRiesgoYouTube