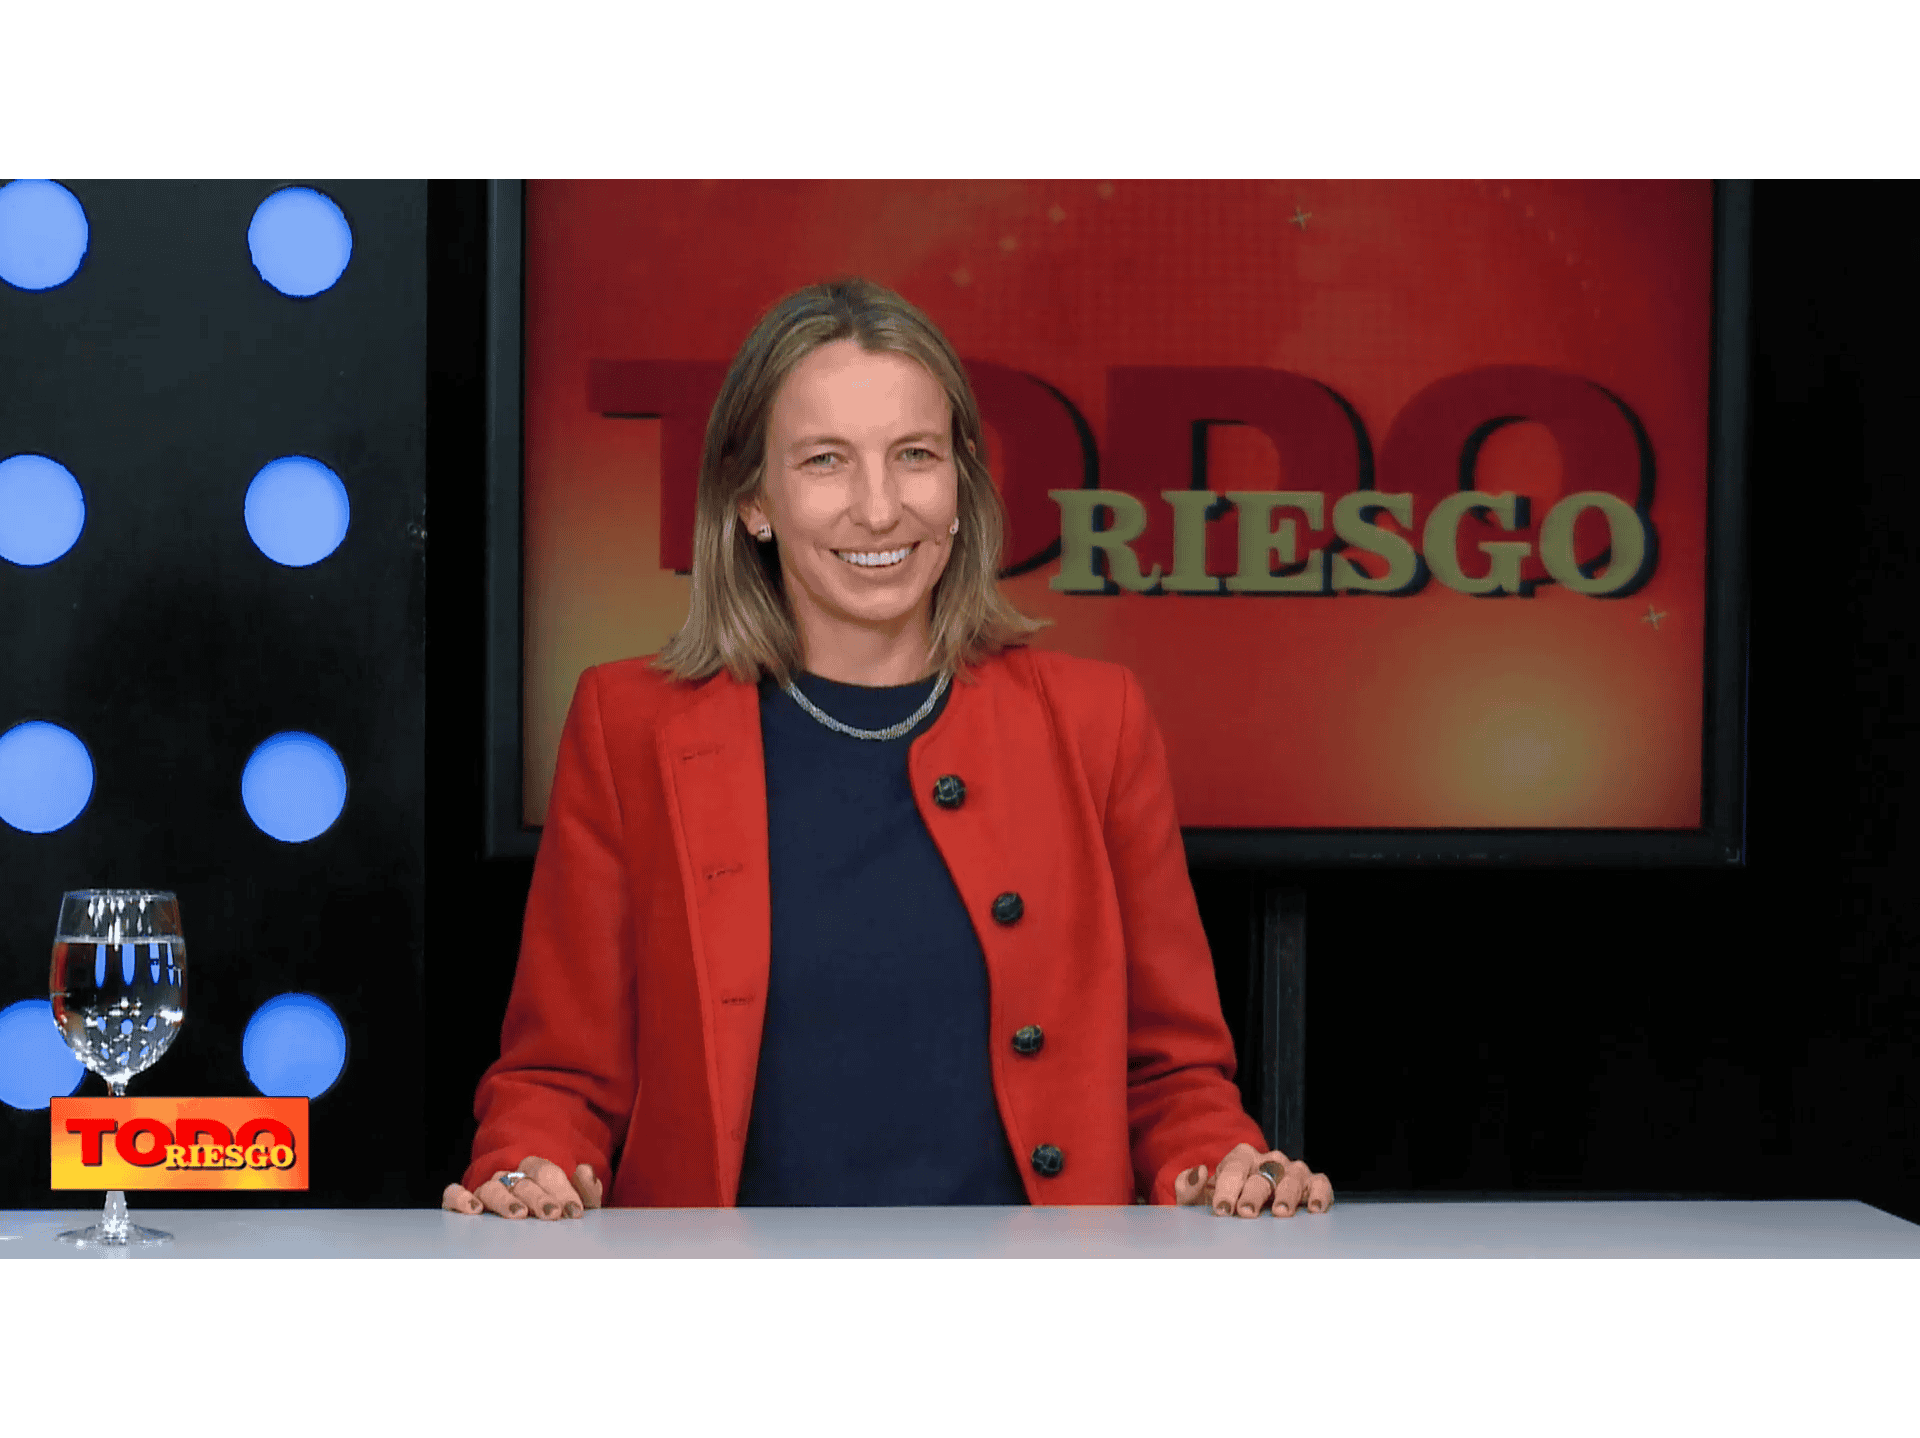
Dolores Egusquiza, CMO & Co-Founder de Klimber, se hizo presente en Todo Riesgo TV para hablar de innovación, inteligencia artificial (IA) y el futuro del seguro digital en América Latina.
Klimber
“Klimber es una insurtech, combinamos tecnología y seguros. Y lo que hacemos es desarrollar una infraestructura con la que conectamos, por un lado, aseguradoras y, por otro lado, empresas digitales como bancos, billeteras, bancos digitales y empresas de entretenimiento. Les acercamos programas de seguros para que sus usuarios finales puedan adquirir el seguro directamente en sus plataformas”, comenzó describiendo Egusquiza.
“Nosotros lanzamos en América Latina el primer seguro de vida de manera digital hace ya ocho años. A partir de ahí, fuimos sumando nuevos productos como seguros de accidentes personales, salud, de ahorro y diferentes asistencias, donde lo que hacemos es buscar formar productos simples para que esas coberturas, que se venden de manera masiva en las aplicaciones, puedan ser adquiridas por los usuarios finales”, agregó la directiva.
Seguros digitales
De acuerdo con Egusquiza, “el objetivo siempre fue claro para nosotros: automatizar tareas. Nuestra plataforma cubre el ciclo completo de vida de la póliza: desde la cotización hasta la emisión y gestión de siniestros, todo pasa en nuestra plataforma”.
“Al ser nosotros también una empresa nativa digital, hablamos el mismo idioma que las empresas con las que distribuimos los seguros. Esto nos permite trabajar de manera muy automatizada y reduciendo los procesos. Por ejemplo, si una persona compra un seguro en un banco digital, ya automáticamente, en el momento en que termina la compra, puede descargar y ver su certificado en línea. Entonces, buscamos esas eficiencias para tener una mejor experiencia de los clientes”, amplió la CMO & Co-Founder de Klimber.
Estrategias
¿Qué estrategias utilizan para llegar a segmentos que nunca contrataron seguros? Al respecto, Egusquiza respondió: “Por un lado, poder ofrecer productos simples y masivos a gente que hasta ahora nunca había tenido un seguro se hace de manera contextual. Por ejemplo, si vas a sacar una entrada para un recital, se puede agregar una cobertura que, si ante una eventualidad no podés ir a ese recital, se te reembolsa el dinero. Son productos simples que ya acompañan la otra experiencia de venta, seguros embebidos”.
“Por otro lado, teníamos en Latinoamérica un tema de bancarización. Había mucha gente fuera del sistema, lo que no le permitía tener un medio de pago para pagar un seguro. Entonces, con la adopción de billeteras y bancos digitales, mucha gente empezó a tener un medio de pago digital y, de esta manera, pudo pagar un seguro que antes no podía. Al tener productos simples y medios de pago accesibles y embebidos en aplicaciones que ya usan todos los días, podemos llegar a montones de personas para que tengan su seguro por primera vez”, contó la ejecutiva.
Aseguradoras tradicionales
“Las aseguradoras tradicionales son socios de nuestro negocio. Trabajamos en conjunto: nosotros aportamos toda la tecnología, ellos aportan los productos y, juntos, creamos ecosistemas para poder combinar productos con proveedores de asistencias y combinar diferentes coberturas que podrían ser de diferentes aseguradoras. Orquestamos la tecnología de nuestro lado y los productos del lado de ellos”, explicó Egusquiza.
La directivo ejemplifijó que “con MetLife, con la que trabajamos a nivel regional en cinco países, lanzamos MetLife Xcelerator, que potencia nuestra tecnología y los productos de la compañía”.
Inteligencia artificial
“La IA es una realidad. No son ya prototipos. Toda la tecnología que tenemos está desarrollada por nuestro equipo y hoy tenemos agentes autónomos que trabajan en la resolución de siniestros, que resuelven miles de siniestros por mes”, afirmó Egusquiza.
“Tenemos negocios, por ejemplo, en Brasil, donde aseguramos repartidores, que son negocios muy masivos, de millones de viajes por día. Ahí, la IA permite que podamos brindarles a ellos una buena experiencia y que los siniestros se resuelvan en minutos, analizando información, la documentación y la detección de fraude, si se paga o no. Y después están las recomendaciones que hacen los agentes”, añadió la CMO & Co-Founder de Klimber.
Premio
Recientemente, Klimber recibió el premio Insurtech del Año en los AIP Awards. Sobre el tema, Egusquiza comentó: “Es un orgullo enorme para nosotros haber sido reconocidos en México. México es uno de los seis países en los que operamos, es muy relevante para el mercado. Para nosotros, es un impulso a seguir haciendo nuestro trabajo, seguir creciendo, seguir innovando y seguir manteniéndonos como la insurtech referente de la región”.
Tendencia
“Nosotros pensamos en continuar trabajando en estos seguros contextuales, donde a la persona se le aparece la posibilidad de adquirir un seguro en el momento en el que está haciendo otra transacción. Muchas veces decimos que la gente no se levanta con ganas de comprar un seguro de vida a la mañana, sino que buscamos estar donde las personas ya están, como las aplicaciones que usan todos los días, y, sobre todo, con la inteligencia artificial poder ir generando productos y ofertas más personalizadas, donde los seguros se adapten más al tipo de vida o al tipo de familia que pueda tener cada persona”, sostuvo Egusquiza.
“El objetivo de automatizar procesos, lo que buscamos al generar eficiencias y automatizaciones, es que también se traduzcan los costos y que los seguros sean más accesibles para todas las personas de la región”, destacó la ejecutiva.
La Argentina
“Klimber tiene un negocio interesante con Mercado Pago en la Argentina, donde fuimos uno de los primeros en lanzar productos de seguros de vida o de accidentes dentro de la aplicación”, contó Egusquiza.
“Y si bien creo que todavía hay una oportunidad grande en algunos bancos digitales que en otros países vemos como más masivos, creo que hay mucho para seguir sumando y tomando porque la adopción de lo que son las billeteras y el uso de aplicaciones de bancos ya los tenemos. Hay una oportunidad de ofrecer una propuesta de seguros más robusta”, aseguró la directiva.
Productos
“Hay seguros como los seguros de accidentes o que cubren a personas que tienen en riesgo su trabajo ante una invalidez o que pueden perder unos días de labor. Se trata de seguros que son muy masivos. Eso lo veo creciendo en la Argentina y en toda la región porque la gente empieza a tener la precaución por si tiene alguna invalidez o algún tema de salud no puede trabajar. Son personas que trabajan y que tienen esa necesidad de generar sus ingresos cada día”, detalló Egusquiza.
“También hay productos interesantes que fuimos desarrollando en diferentes países de la región que combinan diferentes coberturas, como puede ser un seguro de vida o de accidentes y combinado con un componente de ahorro. No tienen que ser productos grandes de ahorro, sino para objetivos chicos. Ese mismo dinero después se puede utilizar dentro del circuito de un retail o de la misma empresa con la que se está”, contó la CMO & Co-Founder de Klimber.
Presencia regional
¿En qué países de la región están? “Estamos en seis países actualmente: en la Argentina, Uruguay, Chile, Colombia, Brasil y México. Y vamos por más”, concluyó Egusquiza.
Seguinos en las redes:
Facebook: https://bit.ly/TodoRiesgoFacebook
Instagram: https://bit.ly/3OOsqMo
LinkedIn: https://bit.ly/TodoRiesgoLinkedIn
X: https://bit.ly/TodoRiesgoTwitter
YouTube: https://bit.ly/TodoRiesgoYouTube