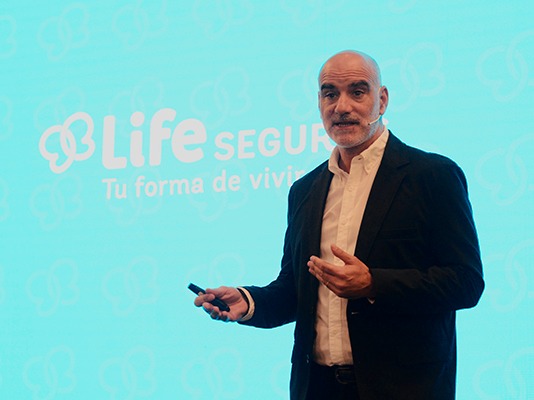
En la jornada “Inteligencia comercial + nuevos productos y servicios = crecimiento”, organizada por Todo Riesgo el martes 29 de septiembre en el Marriott Buenos Aires, Ezequiel Basile, director comercial corporativo de Life Seguros / Origenes Seguros, llevó adelante la conferencia «Seguro de personas y Fondo de Asistencia Laboral». A continuación, reproducimos la disertación, que también fue publicada en la revista Todo Riesgo de octubre.
Buenos días a todos. Primero les quiero contar un poco acerca de nuestra compañía. Hoy vamos a hablar de seguros de personas y del Fondo de Asistencia Laboral (FAL), que es algo que me parece interesante que escuchen porque parte de sus clientes tendrán que optar a partir del 1º de noviembre con el cambio de la reglamentación laboral.
Nuevos paradigmas
Si bien somos especialistas en seguros de personas, también ofrecemos riesgos patrimoniales. Hoy, además de hablar de seguros, también me pareció importante hablar de coyuntura.
¿Cuáles son los nuevos paradigmas y a qué nos enfrentamos? Estos son datos que me parecen muy interesantes para tenerlos en cuenta porque en estos últimos años hubo muchos cambios a nivel global y local. Fijémonos en la diferencia en la expectativa de vida: alcanza los 77.5 años, lo que quiere decir que la expectativa de vida hoy es casi cuatro años más que en 2000. Esto significa cuatro años más de personas con jubilación, con demanda de fondos y con capacidad de disfrute también.
Si lo analizamos desde otro lugar, observamos una contracción muy importante en lo que es la tasa de natalidad. Fue de un 47% con mucha heterogeneidad, dependiendo de las plazas. Por ejemplo, la Ciudad Autónoma de Buenos Aires (CABA) es de las que más contracción registró (51%). Esto abre desafíos en todo sentido, hasta en las escuelas primarias donde habrá la mitad de vacantes sobre inscriptos con respecto hace diez años.
Si empiezo a relacionar que se agranda la expectativa de vida casi cuatro años y se controla la natalidad, ¿cómo van a estar las cajas previsionales? ¿Cómo será el desafío futuro? Estos son datos de la realidad, no es una estimación. Queremos ver de qué manera podemos trabajar para enfrentarlo y también para plantear una solución.
Hay un dato que no es menor: entre 2022 y 2023 hubo una contracción del 7% en la tasa de natalidad en CABA. Habrá que ver si esta tendencia se acelera o no. Parecería que va a ir con mucha potencia. Estamos hablando de números muy significativos.
Entonces, por un lado, veremos una menor cantidad de población joven y, por el otro, la población adulta será cada vez mayor. La población adulta, dependiendo de cómo llegue a su edad de jubilación, será una persona dependiente del Estado, de subsidios y prepagas o será una persona que se focalizará en lo que es la parte de recreación. ¿Cómo se logra eso? Con la prevención y con la previsión. Luego charlaremos un poco acerca de qué productos pueden aplicar a todo esto.
Tenemos el tercer paradigma, que es muy importante y que seguramente lo habrán escuchado. Capaz escucharon el concepto wellness, que quiere decir bienestar. La gente comienza con inquietudes que se focalizan en distintos aspectos, como puede ser una dieta saludable, actividad física, salud mental o recreación y esparcimiento. Son cosas que, si bien van teniendo progresión en los títulos o en las ideas, hoy tenés ejecuciones: tenés gente que va a coach, tenés personas que se preocupan mucho por su salud mental o que le dan una dedicación diaria a todo lo que es la parte física y lo complementan con alimentación.
Así, esta persona es una persona previsora que dice: “Voy a hacer actividad física, voy a cuidar mi mente, voy a trabajar con esparcimiento”. Pero también será una persona demandante el día de mañana porque tratará de estirar su tiempo libre en cosas que le gusten.
Cambio de época
Por ello, para mí, es muy importante que se lleven esta concepción: no es una época de cambios, es un cambio de época. Si no tomamos decisiones distintas en lo que veníamos haciendo, nos vamos a quedar afuera en todo sentido: de cómo piensa y actúa la gente y de cómo se moverá la sociedad. Si nosotros podemos identificar que estamos en un cambio de época, podremos ajustar nuestras empresas, nuestro asesoramiento y nuestros recursos.
Y No nos olvidemos de algo nuevo para nosotros: la inteligencia artificial (IA). ¿Qué resuelve o no resuelve? ¿Se rebelan los prototipos contra los humanos o no? ¿Se podría llegar a reemplazar parte del trabajo? ¿Se podría complementar? ¿Se podría mejorar la biotecnología, la robótica? Bueno, tenemos un montón de desafíos que capaz hace cinco o diez años no los teníamos presentes.
Gran parte de las empresas vienen desarrollando la IA. Si nos quedamos en el año 2000, veíamos robótica en manufactura, en industria automotriz. Eran esos brazos mecánicos que reemplazaban o ensamblaban algunas funciones. Hoy la tenés para cualquier cosa: en un desarrollo de tablero de control, en una programación, en lo que fuera.
Quería dedicar esta primera parte de la charla a compartir con ustedes datos de la realidad con fuentes y con este cambio de paradigma: mayor expectativa de vida, contracción en la tasa de natalidad y percepción distinta de los hábitos de la gente.
Colectivos
Ahora hablaremos de lo que ofrecemos en Life Seguros. Somos un Grupo que viene de adquisiciones de varias compañías, como Prudential Seguros, MetLife y Cardif. Son compañías que se dedicaban específicamente a los seguros de personas.
En personas tenemos seguros colectivos, seguros individuales y planes de retiro. Vida colectivo quiere decir que hay alguien que los nuclea y que los asegurados son individuos que tienen certificados. ¿Qué tipo de pólizas pueden ser? Planes de beneficios: dar un múltiplo de salarios en términos de una suma asegurada, un capital fijo (por ejemplo, un millón, 10 millones o 50 millones de pesos) o un capital variable, que puede depender de los rangos de edad o de las responsabilidades que tenga la persona en las empresas.
En seguros colectivos también se ubican las obligaciones patronales, donde hay algunas que son obligatorias de contratar y otras son obligatorias de indemnizar. Por ejemplo, en muchos convenios colectivos de trabajo, dependiendo de la actividad, estás obligado a contratar la cobertura. En el caso de la Ley de Contrato de Trabajo, que cubre un sueldo por cada año trabajado en caso de invalidez total y permanente, y medio sueldo en caso de fallecimiento, es una obligación de indemnizar. Para quedarse tranquila, una empresa puede transferir ese riesgo a una compañía de seguros. Cuanto mayor es la antigüedad de la persona y mayor es el salario, mayor exposición a riesgo tenés porque la base de cálculo para indemnizar es más alta.
Después poseemos planes optativos, que quiere decir que ustedes pueden ofrecerle a la empresa que, a través del recibo de sueldo, le haga descuento a la persona que quiere proteger a su familia. La persona acuerda con usted dar 12, 24 o 36 sueldos y esto se descuenta en el recibo. Se llama código de descuento.
Individuales
Por otro lado, tenemos los seguros individuales. Son específicos de la persona y pueden ser enlatados o consultivos. Aquí están las coberturas de protección pura. En lugar de contratar un seguro a través de una empresa, vas y contratás tu plan individual: te cambie o no la empresa, la cobertura seguirá estando. ¿Hay diferencias con un seguro colectivo? Claro. En una póliza colectiva, el promedio de edad o la tasa de riesgo cambia porque la gente más joven subsidia a la gente con más edad (la tasa de riesgo tiene que ver con la edad). En el caso de productos individuales de prima pura se suscribe por la edad que tenés.
Si queremos un complemento, además de tener una suma asegurada y una contingencia, podemos agregarle ahorro y capitalización, previendo a futuro. Cuantos más años me quedan para mi etapa pasiva, mayor será la cuenta o el fondo que tendré. Acá hay un desafío interesante y lo sumo esto con retiro. Por lo general, cuando nos empezamos a preocupar, no tenemos tantos años para ahorrar. Mi sugerencia para todos los chicos jóvenes que están hoy es que no duden en tener una previsión de ahorro, que es una participación chica del ingreso. Pero es una proyección muy grande, es un interés compuesto. Ahorrás todos los meses y esa plata te brinda rentabilidad hasta el día en que vos la quieras disponer: de manera total o como complemento de una jubilación futura.
También tenemos planes a medida que cubren adicionales de salud, accidente, doble indemnización por accidente y enfermedades graves. Es un conjunto de coberturas que dan una integralidad. Cuando decimos que son a medida, es porque no siempre todas las personas tienen la misma necesidad. Hay gente que no se preocupa por el fallecimiento, sino por la invalidez para no generarles gastos a su entorno y sus seres queridos.
Antes nos preocupábamos por nuestros hijos y hoy, esto se lo digo en serio, muchas personas tienen una gran preocupación por sus mascotas: que el día de mañana no les falte cuidado ni atención. ¿Con quién se quedarían si les pasa algo? ¿Con quién se dejarían cuidar? Puede ser a través de un vínculo afectivo con un amigo o a través de un lugar que los cuide, financiado y rentado.
Retiro
También nuestro Grupo tiene Orígenes Retiro, una compañía exclusivamente de planes de ahorro.
La tenemos dividida en seguros colectivos, donde también es una empresa que toma la cobertura para dar un complemento y un beneficio a sus empleados con el fin de reforzar su jubilación. La parte que se destina a nuestra jubilación es una parte del salario. Cuando superás un determinado tope, todo lo demás (el aporte excedente) no va a la jubilación. Entonces, si alguien que gana diez aporta por cinco, ese cinco diferencial no lo vas a tener. Por otro lado, hay topes en las jubilaciones máximas. Estos productos te permiten reforzarlas.
Los planes individuales significan que yo me quiero hacer mi programa a 15, 20 o 30 años y lo voy regulando y reforzando. Puedo hacer un aporte inicial que me permite achicar años. Si yo empiezo mes a mes y me quedan pocos años para jubilarme, tal vez no tenga la expectativa de fondo acumulado que quiero.
El último en planes de retiro, que es para destacar, es sobre los esquemas de bonos. El bono es una gratificación, es anual. El plan de bonos del seguro de retiro aplica sobre la gratificación única y anual. Es un aporte extraordinario que hace el empleador. El dinero de ese bono se puede destinar de manera voluntaria a una póliza de retiro que tiene ventajas impositivas. Por ende, el empleado no hace aportes del Impuesto a las Ganancias (que no es un tema menor) ni aportes personales. En términos de beneficio tiene un impacto tremendo. Además, tiene una restricción porque es un fondo previsional –un seguro de retiro– y por un año no se puede retirar el dinero. A partir del año –con una quita por rescate que es del 3, 4 o 5 %, dependiendo del momento–, la persona puede disponer de ese fondo. El empleado se evitó el Impuesto a las Ganancias y los aportes personales. El empleador no paga aportes patronales. Pero si lo hubiese hecho con un formato tradicional, lo podía deducir.
Fondo
Ahora vamos rápido al FAL, que comenzará a aparecer a partir de noviembre. Muchos lo habrán escuchado cuando se habló de la reforma laboral. Hay tres maneras de indemnizar. La que más presencia tiene es el despido. La problemática es que un despido puede hacer quebrar una empresa. Eso por un lado. Por el otro, si se invalida o fallece un empleado, pasa lo mismo. Por lo que les conté antes, una invalidez es un sueldo por cada año trabajado. Prácticamente, estamos hablando de la misma base de cálculo que una indemnización.
¿Este fondo cómo actúa? A partir de los aportes patronales que hace la empresa y que dependerá de su tamaño: si es considerada una empresa grande, el aporte será del 1%; si es una pyme, será del 2,5%. Mediante el formulario 931 de la Agencia de Recaudación y Control Aduanero (ARCA), los aportes irán a las compañías habilitadas que administren esos fondos. El dinero no es nominado: está en cabeza del empleador, el juez de la empresa. En los primeros seis meses no se puede hacer ningún tipo de retiro. A partir de los seis meses, del día 181, ya se puede disponer del fondo.
El fondo actúa como un plan de contingencia en caso de que haya que indemnizar a alguien por despido, invalidez o fallecimiento. Entra en vigencia en noviembre y hay algunos temas de reglamentación que todavía se están terminando de definir, pero no es un tema menor y está muy bueno que ustedes puedan asesorar en esto a todos sus clientes. Se empieza con concientizar sobre un fondo que será una reserva en caso de una contingencia. Mi recomendación es que en los primeros tiempos lo complementemos con el seguro de Ley de Contrato de Trabajo, que es el que cubre y resuelve la muerte y la invalidez.
Esto es lo que les quería compartir de una manera breve. Espero que no los haya aburrido y la charla les haya sido útil. Cuenten con nosotros para lo que necesiten. Muchas gracias.
Seguinos en las redes:
Facebook: https://bit.ly/TodoRiesgoFacebook
Instagram: https://bit.ly/3OOsqMo
LinkedIn: https://bit.ly/TodoRiesgoLinkedIn
X: https://bit.ly/TodoRiesgoTwitter
YouTube: https://bit.ly/TodoRiesgoYouTube