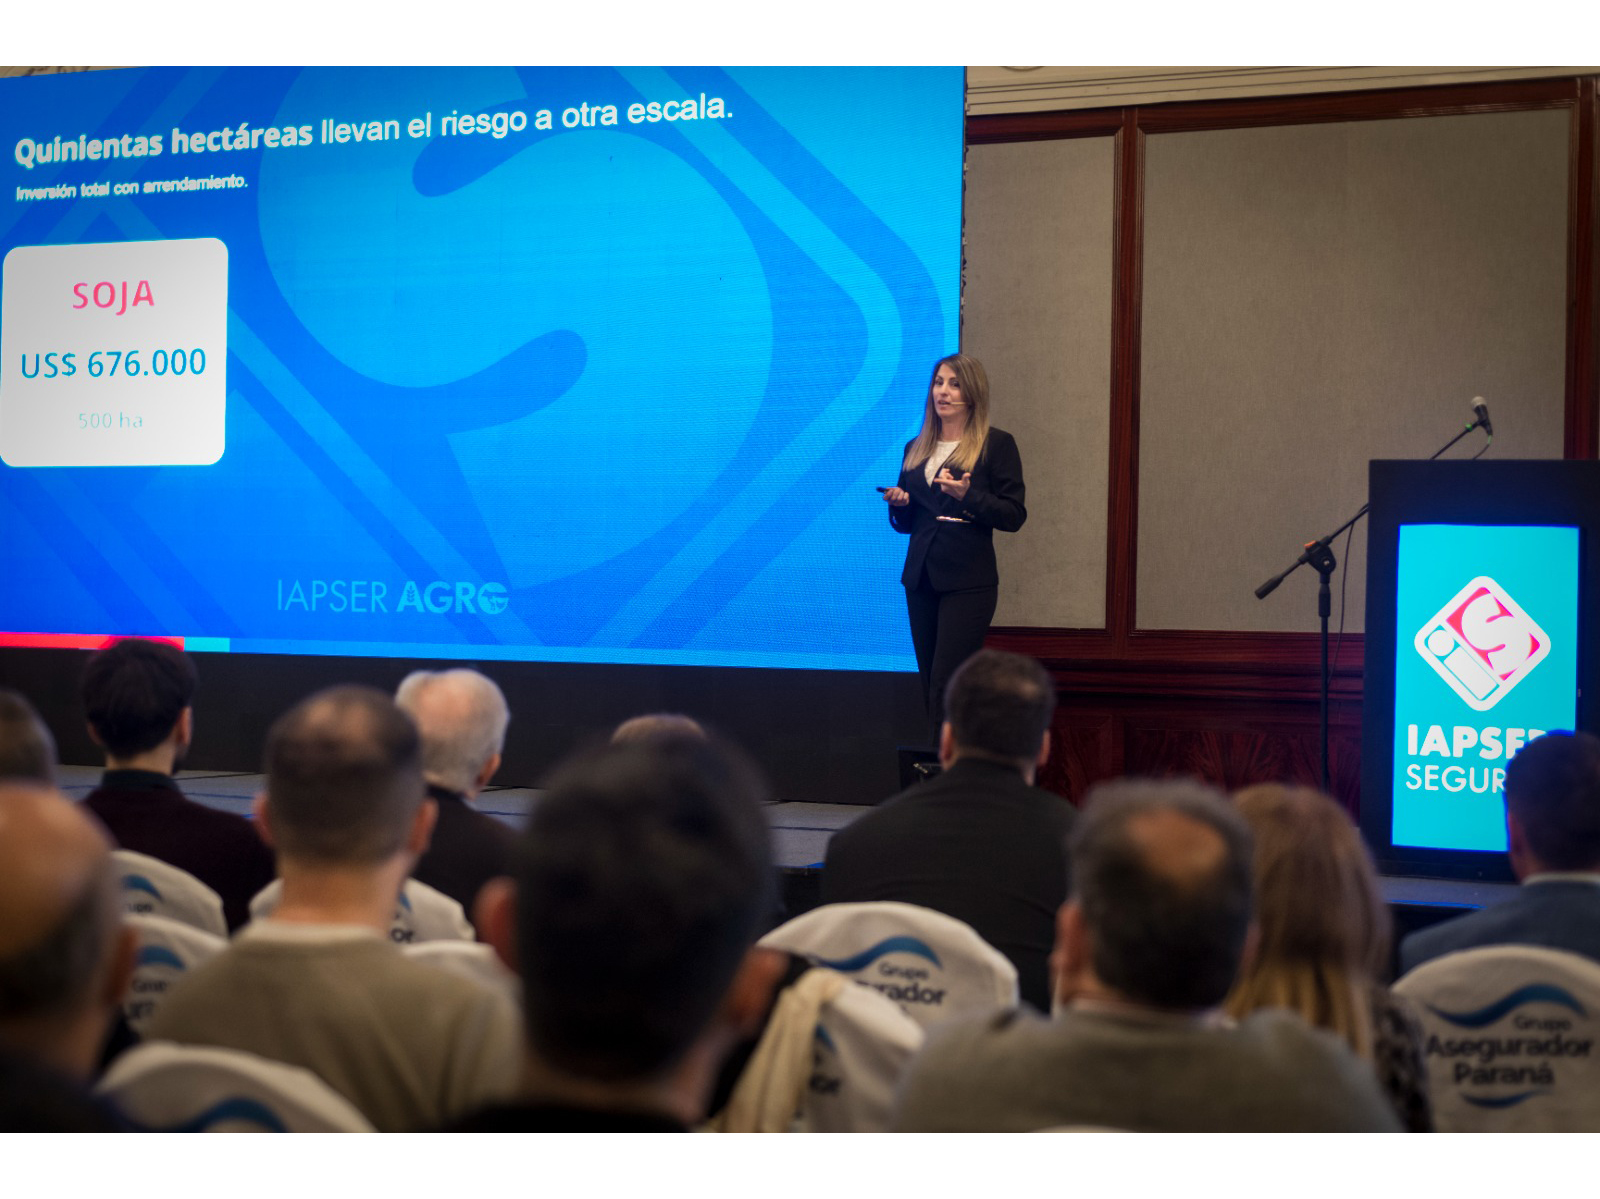
En la jornada “Inteligencia comercial + nuevos productos y servicios = crecimiento”, organizada por Todo Riesgo el martes 29 de septiembre en el Buenos Aires Marriott, Jimena Baigorria, gerente comercial de Sector Privado de IAPSER Seguros, llevó adelante la exposición “De la reacción a la prevención: gestión de riesgos agrícolas”. A continuación, reproducimos la disertación, que también será publicada en la revista Todo Riesgo de noviembre.
Antes que nada, quiero agradecerle al equipo de Todo Riesgo por darme esta oportunidad de estar aquí hoy. Les voy a hablar de un tema en el que, por ahí, no todos están involucrados. La idea es traer, como dice el lema de la jornada, inteligencia comercial: ver y encontrar nichos donde poder desarrollar una actividad comercial.
Cosecha
Como un disparador, nos podemos preguntar: ¿cuántos dólares están expuestos en la cosecha que se observa en la imagen de la pantalla? Lo primero que vemos son las máquinas: hay una cosechadora que oscila entre 700 mil y un millón de dólares, un montón de dinero. Sin embargo, lo que tal vez no estamos viendo es cuánto dinero está invertido en ese campo para poder llegar a la cosecha. Antes de cosechar, el productor agropecuario ya invirtió un montón y comprometió capital.
El ciclo de la campaña agrícola comienza por el financiamiento, por disponer de capital –propio o de terceros– para poder empezar y adquirir los insumos, comprar las semillas y los fertilizantes y pagar lo que es la siembra (el productor no siempre tiene la sembradora y tiene que contratar un equipo). Todo esto requiere un capital inicial que muchas veces es financiado por bancos, por acopios o por los mismos proveedores de semillas. Luego tenemos lo que son los costos de producción. Producir implica gastos como el seguro, la cosecha y la posterior comercialización. Si todo sale bien, con la cosecha vamos a levantar los granos, venderlos y tener el dinero para poder financiar la próxima campaña.
Ahora, ¿qué pasa si en ese interín entre la siembra y la cosecha ocurre un evento climático? El productor agrícola tendrá una dificultad para financiar la próxima campaña y afrontar los compromisos que tiene ya tomados. En muchos casos, además, tenemos que sumarle el arrendamiento, que es un costo bastante sensible a la hora de los costos de producción. Un evento climático nos puede reducir el ingreso y afectar el financiamiento de la próxima campaña, con lo cual pasaremos de un problema climático a un problema financiero.
Inversiones
Traje algunos datos de referencia para que puedan entender el capital expuesto por hectárea que tiene que afrontar el productor agrícola, dependiendo de los principales cultivos de nuestro país (soja, trigo y maíz). Son de la zona núcleo de la Pampa Húmeda en la campaña 2026/2027 y están indicados los dólares por hectárea. En la primera columna están los costos que requiere para sembrar (adquisición de las semillas, los elementos necesarios fitosanitarios, fertilizantes y alquiler de contratistas en la siembra). En la segunda columna se observa la inversión total, que incluye los costos de comercialización, cosecha, seguros y de la estructura con sus empleados. Por último, si ese productor también tiene que arrendar el campo, tenemos el costo total con arrendamiento, que está en valores por hectárea.
Por cada hectárea de soja se requieren 355 dólares para sembrar, 735 de inversión total y 1.352 con arrendamiento. Pensemos en un campo de 500 hectáreas y ahí vemos que ya los números pasan a otra escala. Para sembrar 500 hectáreas de soja, estamos hablando de 676 mil dólares de inversión; de trigo, representan 472 mil dólares; y en el caso del maíz, es bastante más costosa la inversión, alcanzando los 930.500 dólares. Es decir: si fuéramos un productor de maíz, tendríamos comprometidos casi un millón de dólares antes de cosechar las 500 hectáreas. Estos costos los tomamos de la Bolsa de Comercio de Rosario y están actualizados a junio.
Seguro agrícola
Ahora: el clima puede ser una pérdida y convertir, como ya mencionamos, una pérdida productiva en un problema financiero. Un evento climático (granizo, sequía, exceso de lluvias) traerá dificultades para la cosecha. Seguramente, baja el rendimiento y, en algunos casos extremos, hasta hay pérdidas totales de la producción. Por ende, ese cliente de ustedes tendrá un problema para afrontar los compromisos que ya los tiene asumidos desde que comenzó.
Acá es donde viene la importancia del seguro agrícola porque con una pequeña inversión dentro del costo podemos evitar que este problema climático se traduzca en un problema financiero. Justamente, el seguro viene con la indemnización a solventar esos costos y permitir al productor agrícola afrontar todas sus obligaciones.
Detallaré un poco cómo se compone el mercado de seguros agrícolas. Viene bien para tener una dimensión de cómo está el mercado en la Argentina. Esta información es obtenida de la Superintendencia de Seguros de la Nación, que ustedes saben que al final de cada ejercicio hace análisis de los distintos ramos. En lo que es el ejercicio que finalizó al 30 de junio de 2025, tenemos casi 18 millones de hectáreas aseguradas (el 50% de las hectáreas que se siembran en el país), casi 150 mil pólizas y 12 billones de pesos de suma asegurada. En cuanto a las coberturas y cómo se componen, el 46% de estas pólizas agrícolas son seguros de granizo exclusivamente. Después tenemos un 52% que implica el seguro de granizo más algún adicional y casi un 2% corresponde al multirriesgo agrícola.
Acerca de dónde está concentrada la producción, el 92% de los seguros se emiten en la zona pampeana, lo cual es lógico porque es donde se realiza este tipo de producción. Lidera Buenos Aires con un 46% y la escoltan Córdoba (20,6%), Santa Fe (15,7%), Entre Ríos (6,5%) y La Pampa (3,5%). El resto del territorio nacional tiene más de un 7% de las hectáreas aseguradas.
Además, se puede observar que el 75% de los lotes asegurados tiene menos de 100 hectáreas, lo que significa que cuando hablamos de campo y de agro no solo estamos pensando en grandes clientes. Tenemos clientes que tal vez tienen menos de 100 hectáreas y son quizás quienes más necesitan una cobertura porque si a ese cliente le agarra un evento de granizo, seguramente pierda toda la cosecha y tendrá muchas dificultades para reponerse.
Preguntas
La oportunidad del productor asesor de seguros empieza antes de cotizar. Lo que tenemos que hacer es comenzar a hablar con nuestros clientes, conversar acerca de cuánto capital tienen expuesto, lo que dependerá del tipo de cultivo, de las hectáreas y de la zona. La tecnología invertida y la tenencia de la tierra (si tiene que pagar un arrendamiento o no) también indicará el costo que está expuesto.
¿Qué riesgos pueden afectar el ingreso? Al respecto, es importante ver la zona donde está el campo, la fecha de siembra y los antecedentes que tenga ese productor porque ustedes se encontrarán con clientes que les dirán que hace 20 años que trabajan y nunca les pasó nada, mientras otros responderán: “Sí, tuve eventos y la compañía me respondió, no me respondió, etc.”.
¿Qué compromisos dependen de las cosechas? Es muy importante que ustedes puedan llevar la charla a ese nivel para también preguntar: ¿cuánto tenés invertido? ¿Qué querés asegurar: el total de la producción o, por lo menos, los costos mínimos de inversión? Esta es una charla interesante porque, además, ustedes van a poder asesorar al productor sobre cuánto está en condiciones de invertir en lo que es el seguro agrícola.
¿Qué cobertura cierra mejor la brecha? Allí ustedes asesorarán al cliente en lo que le conviene: granizo, granizo con adicionales u otro tipo de coberturas que también dependerán mucho del tipo de cultivo, de la zona donde esté ese cultivo y del momento de la siembra. La póliza correcta surge de entender primero la exposición económica del productor.
Coberturas
En relación con los tipos de cobertura que existen en nuestro país, la cobertura principal es granizo, seguida por granizo con adicionales y multirriesgo agrícola.
Comentaré rápidamente de qué se trata la cobertura básica de granizo. Este seguro cubre contra el granizo. En general, en la zona núcleo tenemos la cobertura más común y que es la más completa, la de franquicia del 6% no deducible, lo que significa que si el daño supera el 6%, la compañía cubre el total. Tenemos resiembra, que es cuando el cultivo todavía no alcanzó su etapa reproductiva o temprana. Entonces, se cubre un 20% de la suma asegurada y se llama resiembra debido a que es lo que necesita el cliente para volver a sembrar porque todavía el ciclo le permite volver a hacerlo y llegar bien a la cosecha. Estas coberturas siempre incluyen una cobertura de incendio que representa el 80% de la suma asegurada. Por otro lado, la carencia es tres días desde que se confirma el seguro.
Luego se encuentran los tipos de adicionales. Por ejemplo, planchado cubre la planta desde que se siembra hasta que emerge. Generalmente, se utiliza en zonas muy calurosas donde una lluvia fuerte en verano implica una compactación del suelo e impide que emerja la planta. Además, tenemos cobertura de daño por viento que generalmente se utiliza para cultivo de girasol o de maíz, donde el viento tumba la planta y después no se puede cosechar.
La cobertura de helada –temprana o tardía, dependiendo del cultivo y de la zona– se usa mucho para lo que es el trigo, sobre todo la helada tardía. En tanto, la helada temprana es más común en zonas más al sur de la Argentina, donde hay más riesgo de que empiece antes el invierno. Asimismo, existe la posibilidad de llevar la resiembra al 40%. Por último, también tenemos la opción de una cobertura plena desde el inicio, donde la suma se cubre al 100% y está disponible para soja y maíz.
Multirriesgo
Brevemente, les hablaré del multirriesgo, una cobertura a la que muchos productores quieren acceder, pero tiene costos altos y, generalmente, hay poco mercado reasegurador. Por ello, hoy por hoy, es importante la participación de los Estados provinciales para facilitar estas coberturas.
IAPSER Seguros, una aseguradora de Entre Ríos, junto con el Gobierno de la provincia elaboró un programa piloto para maíz con el que estamos cubriendo hasta 30 mil dólares por CUIT asegurado (más o menos, unos 150 dólares por hectárea teniendo en cuenta una base de hasta 200 hectáreas). Lo que requerimos, para poder acceder a este seguro que afronta 100% el Estado provincial, es tener una póliza de granizo contratada con algunas de las compañías del pool. Nosotros somos la compañía piloto, pero también hay siete asegurados más que participan. En tanto, los gatillos son el 50% de pérdida de rendimiento o el 80% de pérdida de rendimiento. Aquí, si los riesgos son mucho más amplios que en la póliza de granizo, es porque también se cubre la pérdida de rendimiento ante eventos climáticos. Además del granizo, se incluyen sequías, exceso de lluvias, inundaciones, heladas, vientos fuertes, etc., que generan un rendimiento menor al promedio del departamento donde esté sembrado.
El multirriesgo es muy interesante, aunque hoy requerimos un poco más de desarrollo en el mercado asegurador argentino para que estén accesibles este tipo de coberturas a productores individuales.
Contratación
Hablando ahora del circuito de contratación, es clave contar con los datos mínimos del cultivo (superficie, tipo, suma asegurada y ubicación). Con esta información se procede a la cotización, que puede ser en pesos, dólares o quintales. Luego se ubica la confirmación, que se refiere a la aceptación del cliente con la ubicación de los lotes para acceder a una correcta cobertura. También desde la confirmación se descuenta la carencia. La solicitud completa el circuito y, por último, tenemos la emisión de la póliza.
Hicimos un rápido recorrido por todo el circuito del agro, de su potencial, de cómo se contrata y de cuál es hoy la necesidad que tiene el cliente con la exposición de su capital al clima. Como dijo Benjamin Franklin, “vale más una onza de prevención que una libra de cura”, por lo que la conversación comienza desde ahora. Muchas gracias.
Seguinos en las redes:
Facebook: https://bit.ly/TodoRiesgoFacebook
Instagram: https://bit.ly/3OOsqMo
LinkedIn: https://bit.ly/TodoRiesgoLinkedIn
X: https://bit.ly/TodoRiesgoTwitter
YouTube: https://bit.ly/TodoRiesgoYouTube