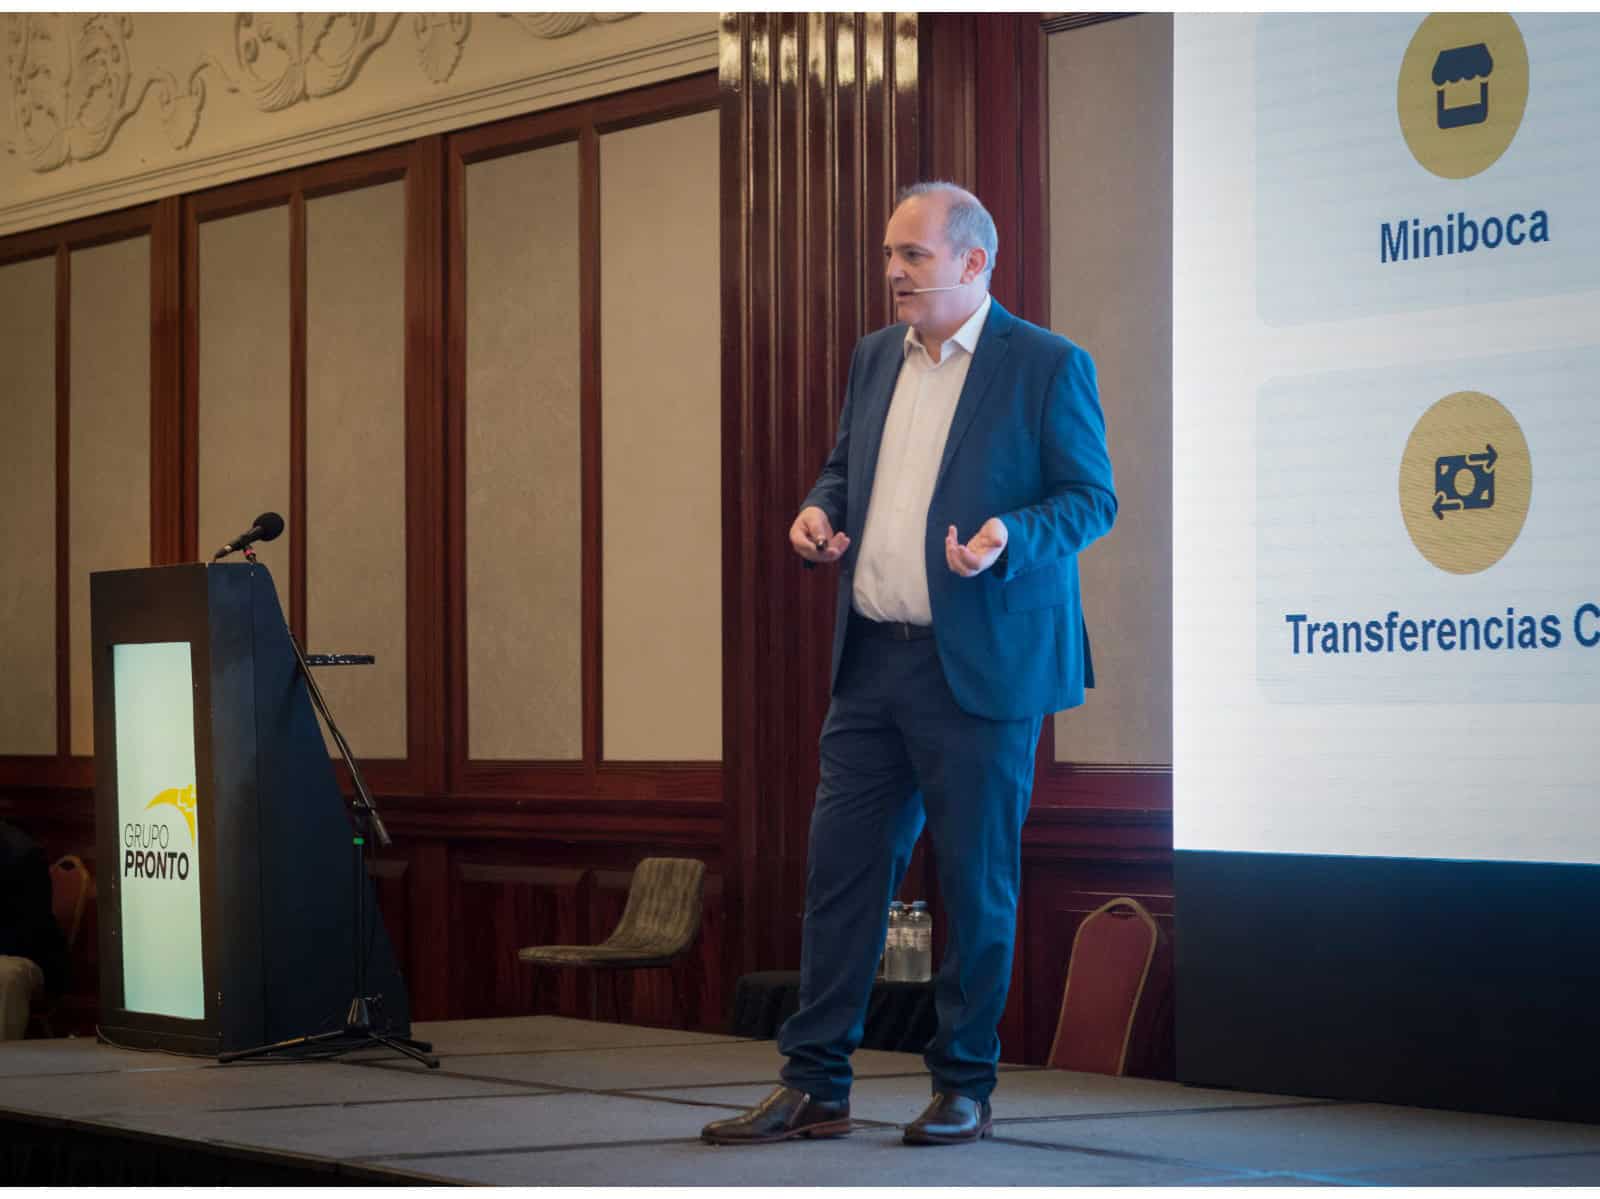
En la jornada “Inteligencia comercial + nuevos productos y servicios = crecimiento”, organizada por Todo Riesgo el martes 29 de septiembre en el Marriott Buenos Aires, Néstor González, director comercial de Grupo Pronto, llevó adelante la conferencia “Cobranza inteligente: tecnología para vender, cobrar y fidelizar”. A continuación, reproducimos la disertación, que también fue publicada en la revista Todo Riesgo de octubre.
Muchas gracias. Vengo escuchando hasta ahora a las compañías de seguros. Nosotros les queremos explicar un poco cómo es la recaudación digital y cómo podemos ayudar para que el productor pierda el miedo a utilizar todas las herramientas digitales de cobranza. Explicaremos brevemente lo que tenemos para las aseguradoras y cómo se aplica a los productores asesores de seguros.
Recaudación
Nosotros somos Grupo Pronto, que se dedica especialmente a recaudación. Tenemos una pata tradicional que muchos pueden conocer como Pronto Pago, una empresa de cobranza de impuestos y servicios. Después tenemos un ecosistema de empresas que se dedican a la parte de cobranza digital y dan soporte digital a las compañías para que puedan recaudar. También se lo dan a ustedes, obviamente, para que puedan recaudar más pólizas.
Algunas de las entidades que nos eligieron son ATM Seguros, Cooperación Seguros, Digna Seguros, La Perseverancia Seguros, Nativa Seguros y San Cristóbal Seguros. Trabajamos con alrededor de 20 aseguradoras.
Soluciones
¿Qué estamos ofreciendo a los productores? Tenemos soluciones para que ustedes puedan cobrar las pólizas desde sus oficinas. Esto sirve para algo que le gusta hacer al productor: tener una relación con sus asegurados para que sigan yendo a su oficina a cobrar y le puedan hacer un cross selling y vender otras pólizas.
Luego tenemos todas las soluciones de QR (en breve les voy a explicar lo que es un QR interoperable). También transferencias, débitos automáticos y links de pago, es decir, toda la tecnología que ustedes ven en una oficina virtual de una compañía.
Miniboca
¿Qué es y cómo lo deberían usar ustedes? En primer lugar, se encuentra lo que nosotros llamamos una miniboca para las aseguradoras. Nosotros les damos una boca de Pronto Pago sin requisitos. Si ustedes hoy van a buscar una boca para poder hacer una cobranza tradicional (que el asegurado vaya y les pague a ustedes), deben hacer un contrato con cualquiera de las siete extrabancarias que hay. Nosotros hacemos un contrato directo con la compañía, a ustedes simplemente los habilitan y pueden empezar a cobrar las pólizas en su oficina sin ningún problema. Con eso tenemos muchas aseguradoras que ya no toman ese producto, sino que se lo van trasladando a los productores. También puede haber un requerimiento de un productor, vamos a la compañía y le decimos: “Hay un requerimiento para que se habilite esto”. Normalmente, las aseguradoras acceden.
Esto puede ser con o sin cobro en efectivo. Con todos los medios digitales, ustedes tienen total trazabilidad y es muy fácil. No manejan fondos, no tienen horario, no tienen contrato, no tienen nada que los ate a tener que estar con un contrato con una extrabancaria. Se liberan de todo eso y, aun así, pueden cobrar todas las pólizas. Cumplimos con la trazabilidad que exige la Superintendencia de Seguros de la Nación (SSN), o sea, acá no hay ningún riesgo de que haya una carencia porque el pago no entró. Está todo trazado para que no tengan ningún tipo de inconveniente con eso. Poseemos toda la tecnología y estamos avalados por una empresa no bancaria con más de 25 años de experiencia.
Productor digital
Tenemos una solución que ya no depende de la compañía. Cualquiera de ustedes podría tener una boca de cobro digital. Digital significa que no tenga manejo de fondos y, entonces, se cobra con tarjeta de débito, QR o transferencia. No tienen ningún requerimiento legal, no van a tener que hacer una fianza ni presentar una garantía. No tendrán que hacer nada de eso y, aun así, podrán cobrar al asegurado.
Hoy, los asegurados, o la mayoría de las personas que van a pagar un impuesto, utiliza medios digitales. El medio de pago en efectivo está cada vez más en retroceso. Entonces, esta boca es directamente para ustedes. Podrían cobrar cualquier aseguradora y cualquier póliza de seguros con un contrato muy simple de cobranza digital. Tendrán un posnet y un comprobante avalado por la SSN que diga que esa póliza se pagó en tiempo y forma. Está totalmente trazado. No habrá necesidad de una fianza, un contrato o una garantía porque los fondos son digitales. El asegurado paga y los fondos viajan al asegurador de manera automática.
QR interoperable
El QR interoperable es un producto muy interesante para ustedes. Quiero hablar un poco del QR. Será desde un ángulo más de docencia que para venderlo. Es para que tomen confianza.
La adopción del QR en la Argentina comenzó alrededor de 2020. El Banco Central lo hizo interoperable, es decir, todas las billeteras tienen que estar homologadas y cualquier QR se puede pagar con cualquier billetera o app bancaria.
En la región somos el país que tiene más aceptación, más que en Brasil o Colombia. El 80% de los pagos que se hacen con un celular se realizan con QR en la Argentina. El mes pasado, el Banco Central informó que 110 millones de operaciones se hicieron en un mes con QR.
El QR no tiene desconocimiento, es automático, no tiene nada malo. Pueden impulsar a que sus asegurados paguen con QR porque nuestro servicio se da en una póliza o en un comprobante. Ese QR es totalmente interoperable, trazable y sin ningún contracargo. No hay forma de que un asegurado desconozca este pago. Por ello es muy seguro y muy rápido, y tarda tres segundos en hacer toda la vuelta desde cualquier billetera. Es un medio de pago excelente. Impúlsenlo porque la gente lo va a estar buscando.
Transferencias
Lo que estamos trabajando en transferencias es la autoconciliación. También quiero hacer un poco de docencia acerca de qué es transferencia.
Hablé de QR, que hoy es el segundo medio de pago más usado en la Argentina. El primero es la transferencia: 700 millones de operaciones se hicieron en agosto con transferencia como medio de pago. Ya no es solo para transferir un sueldo, sino que se utiliza para comprar en el supermercado. Esto tampoco tiene algún reverso. Es un medio de pago al igual que el QR (el QR es llamado por el Banco Central como Transferencia 3.0 y, por lo tanto, también es una transferencia).
700 millones de operaciones se hicieron en agosto, superando la tarjeta de débito, la tarjeta de crédito y todo el resto de los medios de pago. Incluso, supera al efectivo, que se estima que hoy representa el 17% de las operaciones y llegará al 9%, sin bajar de ahí.
Mensaje
Por eso, apunten a los medios digitales. Los medios digitales son los que les permitirán ganar a todos los que están buscando cobranzas digitales sin perder a los que usan efectivo.
Mi mensaje es que le pierdan el miedo a lo digital. No tiene nada malo. La cobranza queda automáticamente trazada y la trazabilidad es la misma que si se va a cobrar a un centro de cobranzas o a una oficina de Pronto Pago o de cualquiera de las extrabancarias y les dan el papelito. Acá no tienen el papelito, pero atrás está toda la trazabilidad.
Débito automático por CBU
Algo que por ahí da miedo o a sus asegurados no les gusta del todo es dar los datos bancarios para hacer un débito automático. Para las compañías, el débito automático por CBU les da un montón de beneficios porque ya saben que al asegurado le cobrarán el mes que viene y no se caerá. Es más fácil cobrarle, que perdure y poder seguir cobrándole las próximas cuotas.
¿Por qué decimos que es el antídoto para la morosidad? Hoy, los débitos automáticos ya no se hacen con un solo intento. Podemos hacer múltiples intentos para ir a buscar a las cuentas de los asegurados y tratar de recaudar esos fondos. No solamente podemos hacerlo con un CVU o un CBU, sino también lo podríamos hacer contra una tarjeta y tokenizarla.
En el caso de las tarjetas, y esto es algo interesante para los productores, el débito automático cobra la cuota cero. Cuando vendemos un seguro de moto, por ejemplo, y el asegurado pide el cartón para llevarse y mostrar que tiene la cobertura, con el débito automático con tarjeta de crédito le estamos cobrando la cuota cero en el momento, no después. Cuando tienen la posibilidad de adherir a un débito automático, ustedes se aseguraron de que esa póliza se cobró en el momento.
Por ejemplo, ¿para qué les podría servir el cobro con un QR? Quieren asegurar a la gente que va a trabajar a un country y necesitan cobrarlo en el momento. Ahí tienen un medio de pago que se acredita en el momento y no tiene reverso. Al otro día no se puede desconocer nada.
Micrositio
El micrositio, otra cosa que tienen que utilizar mucho. Esto se lo damos a las aseguradoras y los productores son los que lo usan cuando un asegurado no pagó. Entonces, ofrece la posibilidad de mandar un link de pago por WhatsApp.
A veces, los productores son reticentes a dar los datos reales de los asegurados. ¿Para qué los utilizan las compañías? Para mandar automáticamente un link de pago, un débito automático. Hoy, ninguna aseguradora está buscando esos datos para quitar un asegurado. Si el envío lo quieren hacer ustedes, también nosotros tenemos la herramienta: un link que mandan a esos asegurados para que paguen. Pagan en línea, se acreditan en línea y saben que en línea se cobró. ¿Con qué medio? Con el que la compañía contrate: débito, crédito, QR.
Este es otro desarrollo que les sirve a ustedes para bajar la morosidad de aquel que tiene carencia. Ayer no pagó, ¿qué hago? Lo llamo y le mando un link de pago o le mando un WhatsApp con el link asociado. Si en el momento puede pagar, vuelve a tener la póliza vigente.
Tecnología
Estos son un poco los productos que nosotros ofrecemos a las aseguradoras. A los productores les podemos ofrecer una boca de cobranza con un contrato muy simple, como comodato, pero sin una garantía, sin una póliza de caución.
Esto es lo que somos en Grupo Pronto. Nos dedicamos a dar tecnología de recaudación a compañías y a individuos. Todo lo que hacemos es atraer ese consumidor digital que mencionaron recién desde ATM Seguros. Estamos ayudando a que esté más cerca y que los productores puedan usarla. Volviendo a lo mismo, si el mercado de efectivo será del 9%, tendrán más de un 90% de gente que buscará cobrar digitalmente. A esto es a lo que apuntamos nosotros y en lo que podemos ayudar.
Queríamos contar esto. Nos dedicamos a cobranzas digitales y en la red física, y ayudamos a las aseguradoras a que ustedes puedan cobrarles a sus asegurados de la mejor manera, lo más rápido posible y de forma trazada. Esto es lo que hacemos.
Seguinos en las redes:
Facebook: https://bit.ly/TodoRiesgoFacebook
Instagram: https://bit.ly/3OOsqMo
LinkedIn: https://bit.ly/TodoRiesgoLinkedIn
X: https://bit.ly/TodoRiesgoTwitter
YouTube: https://bit.ly/TodoRiesgoYouTube