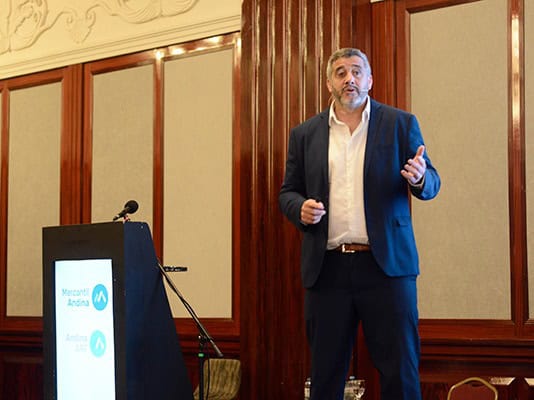
En la jornada “Inteligencia comercial + nuevos productos y servicios = crecimiento”, organizada por Todo Riesgo el martes 29 de septiembre en el Marriott Buenos Aires, Agustín Carranza, gerente de Productos Masivos de Mercantil Andina, llevó adelante la conferencia “X-Sell y retenciones: los motores del resultado técnico”. A continuación, reproducimos la disertación, que también fue publicada en la revista Todo Riesgo de octubre.
Carranza: ¿cómo están? Me gustó mucho lo que dijo Gabriela recién de que ustedes son los que previenen. ¡Qué importante es eso de que les aseguren el futuro a las personas no solo desde un seguro de retiro, sino también desde un seguro patrimonial, de incendio o de lo que sea!
Vender más
Hoy les traigo un poco lo que hablamos en otras presentaciones acerca de la retención de su cartera y hacer el cross selling, lo que mejorará enormemente las comisiones, además de que como compañías necesitamos crecer mucho más en los ramos varios. Seguramente, vieron que todas queremos crecer en ramos varios, por todos lados. ¿Por qué? Porque el resultado de automotores se hace cada vez más fino en este contexto de las sumas aseguradas. Representa el 9 % anual. Los repuestos y la mano de obra suben más arriba de la inflación y hasta termina habiendo un ajuste.
La idea es transmitirles algo para que ustedes se lleven acerca de cómo retener y vender más a sus clientes. Sería como entrar en una pecera porque es menos esfuerzo: ya los conocen, los pueden contactar, se da más empatía. Tu cartera podría tener más productos y no los tiene. Vos todavía no se los estás cobrando. La idea es que ustedes puedan vender más a través de los propios clientes que tienen hoy. ¿Cuántas veces llamaron a un cliente que tiene una póliza de automotores? Una sola vez o se contactan de nuevo ante un siniestro. Llámenlo para el cumpleaños para ver qué necesita, generen esa empatía, acérquense. Ustedes son los que más conocen a los clientes y saben lo que más necesitan. Ustedes son los que pueden generarle más previsión sobre los riesgos que tienen, como dijo Gabriela.
Hoy tienen dos palancas (retención y cross selling) para generar esto con el mismo destino: la comisión. Hablo de una comisión que les traerá más ganancia por el menor esfuerzo.
Hablemos de la retención. ¿Alguno sabe cuánto tiempo de vida tiene, más o menos, un cliente con ustedes? ¿Alguien quiere decir?
Productor: cinco años.
Carranza: espectacular. ¿Y qué productos tiene? ¿Tiene automotores y alguno más?
Productor: uno solo.
Carranza: ahora voy a mostrar un ejercicio de dos años para ver la plata que te perdiste en ventas.
Refiriéndonos al cross selling, la gente tiene necesidades. El otro día que vine acá se me cayó el celular y pregunté cuántos tenían asegurado el celular. Solo eran dos o tres y es una herramienta principal de trabajo. Capaz tampoco tienen asegurado un hogar ni un incendio. No tienen un accidentes personales previsional para la chica que trabaja en la casa o para el jardinero que viene a cortar el pasto. Jamás tiene el jardinero una cobertura de accidentes personales.
Hay oportunidades en todos lados. Ustedes solo tienen que empezar a levantarlas y llevárselas al cliente, hacérselas notar. Estoy seguro que no tienen en mente ni la retención ni el cross selling cada vez que cierran los meses. ¿Cuántos perdí? ¿A cuántos más les mandé un producto? Seguramente, tienen en claro cuántos negocios nuevos generaron, es decir, cuántas primas generé por ventas nuevas, pero no cuántas perdí o retuve. Esto es muy importante porque hace al volumen de su cartera, porque si tengo un balde con un agujero muy grande, el chorro no va a alcanzar a llenarlo y voy a perder. Entonces, tengo que empezar a rellenar toda esta cartera y venderle más productos.
Nuevos y propios
Esto también lo conté anteriormente: venderle a un cliente nuevo tiene una probabilidad bastante baja de cierre, excepto en automotores. Vas a un asado, preguntás cuánto te cobran el seguro, te presentás como productor y ganás un cliente. Sin embargo, solo uno de cada 20 contactos nuevos te compra un seguro. ¿Cuánto me cuesta esa gestión? Te llamo una vez, te llamo otra vez y tal vez tardo diez o quince días para cerrar un seguro de automotores. ¿Qué esfuerzo tienen que hacer ustedes? Capaz una, dos o más horas hasta cerrar ese esfuerzo.
Ahora, si le venden a su cartera, yo les aseguro —lo vi, lo probé y me mostraron números— que tienen una conversión del 25%: uno sobre cuatro. Dediqué mucho menos tiempo a cerrar ese negocio que lo que me genera un negocio nuevo. No digo que generar negocios nuevos esté mal, hay que hacerlo, pero acá ustedes pueden encontrar una forma de engrosar su cartera de manera rápida y sencilla con un bajo esfuerzo. Entonces, es la misma hora de trabajo con un resultado distinto: más pólizas cerradas y más comisión por una inversión. Es tan simple como eso.
Más productos
Les traigo unos datos de Mercantil Andina. Los clientes con un producto tienen una retención anual estimada del 72%. En un año tengo una probabilidad de que se vayan del 28%. Con dos productos, la retención es del 85%; con tres, del 91%; y con cuatro, del 94%.
Con más productos es casi imposible que se vayan. A esos clientes seguramente les podés llegar de otra forma. Tenés empatía, los conocés, te los cruzás, les gestionaste un siniestro. Si es bien atendido, bien gestionado y bien resuelto, un siniestro es otra manera de vender. Cuando el siniestro está resuelto y el cliente está conforme, es un momento para venderle algo más.
Hoy, un cliente por 5 mil pesos se va a otra compañía. En automotores se pueden encontrar precios de todo tipo. Así que aprovechen: esto les generará que tengan más retenciones en su cartera para poder vender más productos.
Comisiones
Ahora, les traje unos ejercicios para hacer, algo muy simple. Tenemos un auto que tiene una prima anual de 200 mil pesos, 72% de retención y una comisión anual (20%) de 40 mil pesos. En dos años, el productor cobra una comisión de 68.800 pesos. ¿Cómo se llega? 40 mil pesos se cobran el primer año, mientras que en el segundo, la probabilidad de la retención por estos 20 mil me da 68.800.
Voy a un auto más un hogar y le sumo a la prima 88 mil pesos, mucho menos que un auto. Genera una probabilidad del 87% de retención, con una comisión anual de 57.600 pesos y una comisión en dos años de 107.700. Un auto más un hogar más un accidentes personales: genera una comisión anual de 70.400 pesos y, en dos años, una de 134.500. Aquí, de punta a punta, tenemos casi el doble, vendiéndole a solo un cliente. ¿Qué hicieron ustedes? Estuvieron más cerca.
Si tenés un seguro de automotores, pero no tenés un hogar ni un incendio y se te incendia la casa, te destruye. Todos nos preocupamos por el auto que puede salir, por ejemplo, 25 millones de pesos, pero no nos preocupamos por una casa que vale más. Ni siquiera se lo aceptamos. Es decir, cuando venden automotores, sumen incendio y el hogar o solo el incendio para que te cubra el hogar. Un incendio puede destruir al asegurado y lo perdés como cliente.
Los voy a llevar a un caso más real. De 150 clientes activos, 90 tienen una póliza. Les dije que la conversión era una cada tres o cuatro, es decir que puedo llegar a convertir a 30 clientes. Sin sumar un cliente nuevo, esto es lo que pasa: un auto con un cliente tenía una comisión en dos años de 68.800 pesos y ahora paso a una por 30 autos por 2.064.000 pesos. En automotores más hogar puedo hacer el mismo ejercicio: los 107 mil pesos por los 30 automotores más el hogar en dos años me da 3.231.000 pesos. En tanto, con un automotores más un hogar más un accidentes personales llego a una comisión en dos años de 4.035.000 pesos. Casi 2 millones de comisión extra en dos años si esos 30 clientes pasan de solo un automotores al combo completo, sin salir a buscar un cliente nuevo. Si quieren poner más años, pónganlos.
Pero son ustedes los que están cerca del cliente, el que les advierte que tienen un riesgo. Ahora, por ejemplo, a los autos eléctricos los enchufás en tu casa y se pueden incendiar. Hay más probabilidades de un incendio.
Compañía
¿Qué hacemos nosotros desde Mercantil? ¿Cómo les facilitamos a ustedes el terreno? Nos falta un montón, pero venimos trabajando desde hace bastante en cotizadores más simples para que se lleven combos y no una sola póliza. También facilitamos emisiones sin trabas. Asimismo, tenemos que mejorar mucho el ramo varios, pero lo estamos trabajando y poniéndolo en la mesa.
Además, brindamos un catálogo ampliado. Poseemos un montón de productos que ya están. En los últimos seis meses lanzamos: movilidad sustentable, bolso protegido, seguro técnico, portátil, protección para deportistas, cauciones de alquiler, RC eventos y RC profesiones determinadas, transporte terrestre por viaje y vida patronal, entre otros.
Hay un montón de productos que pueden vender no solo a clientes unipersonales, sino a empresas. Hace poco tiempo sacamos un hogar muy completo que explotó en ventas. ¿Por qué? Porque empezamos a escuchar más la voz de lo que necesita el cliente, tanto en las coberturas como en las prestaciones. Pusimos unas prestaciones muy buenas. Que el cliente conozca el producto que contrató también es parte de la venta.
Consejos
Cuatro cosas que les pido que hagan a partir de mañana: pregúntense en cada renovación qué más le pueden vender al cliente, qué es lo que tiene la competencia, qué no, en qué lo puedo asesorar. También ofrezcan combos, no pólizas sueltas. Usen el momento del siniestro con una buena gestión de parte de ustedes: ese es otro motivo para vender más, otro acercamiento al cliente. Y, por último, miren su cartera cartera, no se enfoquen solo en lo nuevo. Cuiden su cartera, que ahí es como pescar en una pecera. La promoción que buscás no está fuera, está dentro. Está en tu cartera para sacarla, vayan a buscarla.
Seguinos en las redes:
Facebook: https://bit.ly/TodoRiesgoFacebook
Instagram: https://bit.ly/3OOsqMo
LinkedIn: https://bit.ly/TodoRiesgoLinkedIn
X: https://bit.ly/TodoRiesgoTwitter
YouTube: https://bit.ly/TodoRiesgoYouTube