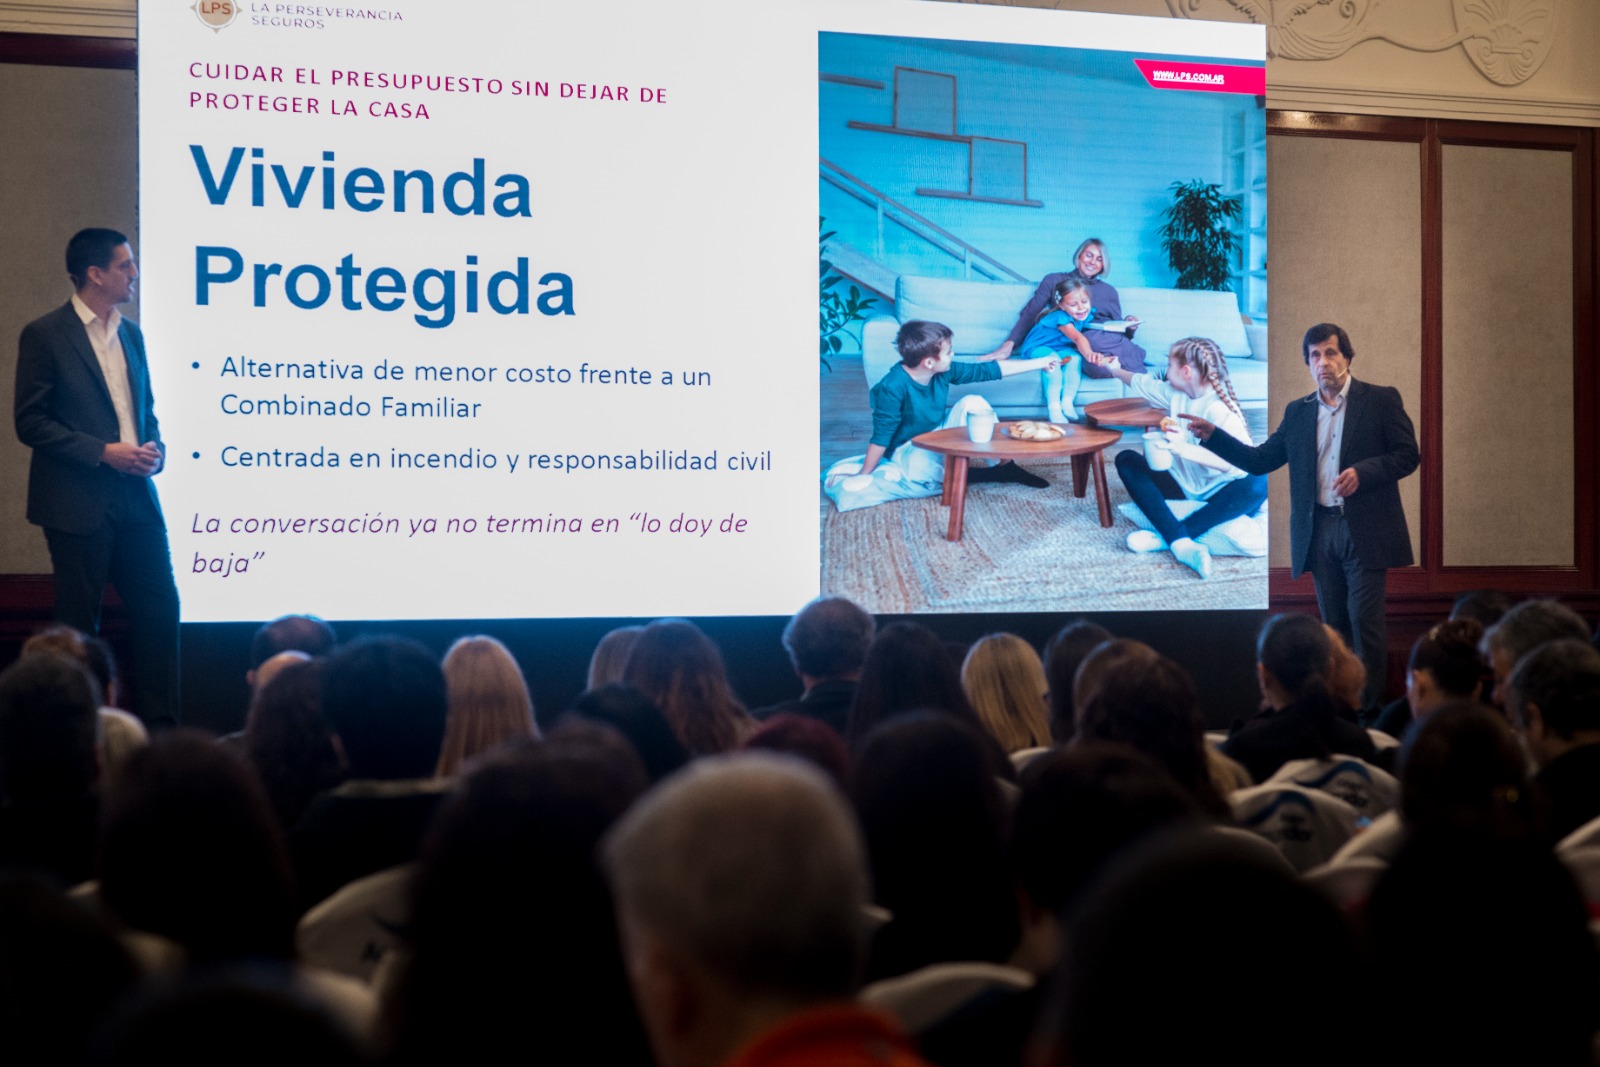
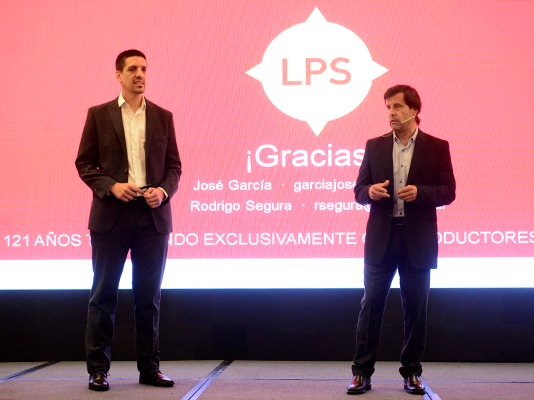
En la jornada “Inteligencia comercial + nuevos productos y servicios = crecimiento”, organizada por Todo Riesgo el martes 29 de septiembre en el Marriott Buenos Aires, José García y Rodrigo Segura, miembro de la Alta Gerencia y adscripto a la Gerencia Comercial de La Perseverancia Seguros, llevaron adelante la exposición “Del dato a la oportunidad – Inteligencia comercial en acción”. A continuación, reproducimos la conferencia, que también fue publicada en la revista Todo Riesgo de octubre.
García: muchas gracias a la dirección de Todo Riesgo por invitarnos una vez más a participar.
Cambio
Hay una cosa que tenemos clara: ¿por qué hoy la mayoría de ustedes están acá? Y no es porque vieron en el programa que íbamos a exponer nosotros dos, sino porque lo que necesitan es el certificado para que la Superintendencia de Seguros de la Nación no les dé de baja la matrícula de productor asesor de seguros, ¿o no? Bueno, pero si la Superintendencia nos obliga hoy a estar acá para conseguir el certificado, también el mercado nos está obligando a cambiar. Nosotros, desde La Perseverancia Seguros, tratamos de entender ese cambio porque el productor no puede hacer lo mismo que hacía hace cinco años. Como les dije, nosotros tratamos de trabajar en ese cambio. ¿Por qué? Porque no podemos seguir haciendo lo mismo.
Hoy les traemos algunos ejemplos porque ese cambio, ¿en qué resulta? Muchas veces, en cambiar una cobertura o en incorporar servicios a la póliza y otras veces en hacer mucho más fácil algo que veníamos haciendo. Por eso, con Rodrigo, les traemos algunos ejemplos.
Cuotas
Segura: empecemos por algo muy cotidiano. Pensemos en un asegurado que tiene contratada una cobertura de todo riesgo y sufre un choque. En ese momento, a ese asegurado se le genera un gasto imprevisto que no tenía contemplado dentro de su economía familiar. ¿Qué sucede con ese asegurado si no dispone del dinero suficiente para afrontar el pago de la franquicia? ¿O qué sucede con él si debe presentar el reclamo a la compañía del tercero y esperar el cobro para recién, en ese momento, iniciar la reparación de su vehículo? Sobre todo, nos referimos a contextos familiares o laborales en donde el uso del vehículo es clave.
Desde La Perseverancia Seguros detectamos ahí una necesidad concreta y, en respuesta a ella, es que nuestros asegurados pueden hoy financiar esa franquicia en tres cuotas sin interés con tarjeta de crédito. Pero también nos dimos cuenta de que había una situación muy parecida: ¿qué sucede cuando esa reparación no supera la franquicia? Para nosotros, la problemática ahí es muy similar. Nos podemos encontrar con un asegurado que no dispone del dinero para poder afrontar esa reparación. Es por eso que, también para él, ponemos a disposición la posibilidad de financiar esa reparación en tres cuotas sin interés.
García: aunque esto parezca un detalle, para nosotros hay acá inteligencia comercial. Porque estamos viendo una necesidad concreta del asegurado en el momento que lo necesita y les damos las herramientas a ustedes, los productores, para que puedan hacer frente a esa problemática.
Somos todos conscientes de que estamos en un mercado asegurador que está plagado de ofertas similares y esto es un diferencial que ayuda mucho en el momento de decidir una compra.
Hogar
En combinado familiar tenemos otra situación. Muchos de ustedes la conocen cuando viene el asegurado y dice que tiene un presupuesto ajustado y que tiene que dar de baja la póliza. Ahora hago una pregunta. Si no puede soportar el valor de la cuota, ¿va a poder soportar un siniestro en su vivienda, uno catastrófico?
Segura: por eso, desarrollamos Vivienda Protegida, que es una alternativa de menor costo frente al seguro de hogar más amplio. Esta es una propuesta que está enfocada en los productores de incendio y de responsabilidad civil y tiene una motivación clara: poder ofrecerle al asegurado la posibilidad de mantener cubiertos aquellos riesgos que difícilmente pueda afrontar por su cuenta, como el incendio de la casa.
Para nosotros, no se trata de ofrecer lo mismo con otro nombre. Se trata de poder ofrecer una alternativa que permita al asegurado cuidar su presupuesto, pero también mantener cubierto su patrimonio.
García: esta es una alternativa que nosotros le presentamos al productor para que pueda hacer frente a una situación de bajo presupuesto del asegurado. Porque la charla ahí ya no se va a “tengo que arreglar la póliza”, sino en que el productor pueda reestructurarla. Y una manera de reestructurarla es esto. Para nosotros, también esto es inteligencia comercial.
Pero cuando nosotros pensamos en un seguro de hogar, ¿en qué pensamos? Pensamos en incendio, robo, responsabilidad civil y cristales. Sin embargo, ¿son los únicos momentos en que el asegurado necesita algo en su vivienda?
Segura: hoy, lo cotidiano nos presenta desafíos y muchas necesidades, y los hogares presentan necesidades tecnológicas, de confort, de mantenimiento, de seguridad. Por eso, dimos un paso más y diseñamos Vivienda Protegida con Servicio Premium, que es un producto que incorpora un paquete de servicios que permiten al asegurado poder percibir un mayor valor sobre la póliza. Por ejemplo, incorpora un servicio de handyman, que es una persona que puede realizar tareas menores o de mantenimiento (colgar un cuadro o una lámpara, armar un mueble, cambiar un cuerito, revisar una estufa o un aire acondicionado o hacer su mantenimiento). También incorpora un servicio de reparación de aparatos electrónicos y electrodomésticos.
En lo concreto, para nosotros, es no solo acompañar al asegurado en un momento difícil, como puede ser el siniestro, sino también poder acompañarlo en lo cotidiano de su día a día.
García: acá, la charla no solamente es “¿qué te cubro?”, sino también “¿qué puedo resolverte?”. O sea, tenemos dos alternativas. Por un lado, una póliza que se está ajustando a un presupuesto y estamos dando una cobertura catastrófica. Por el otro lado, estamos sumando servicios a la póliza para que sea más valorada por el asegurado.
Responsabilidad Civil Locadores
Ahora continuamos con otro ejemplo, como es Responsabilidad Civil Locadores. Cuando la vivienda está habitada por un inquilino, ya no basta con tener la póliza de la vivienda, sino también con cubrir aquellos hechos cuya responsabilidad sean del propietario dentro de la vivienda.
Segura: por eso, desarrollamos Responsabilidad Civil Locadores, que es un producto que está dirigido a viviendas de uso particular. Tiene un diferencial claro: el inquilino es considerado un tercero ante daños y lesiones que puede sufrir por vicios ocultos del edificio que ni el propietario ni el inquilino conocían al momento del siniestro, como puede ser un escape de gas. Pensemos que si algo le pasa al inquilino, a su familia o a sus invitados, la responsabilidad de un vicio va a ir de cabeza al dueño. Esta póliza lo protege y es un producto que se combina bien con la cobertura de incendio para el edificio y con la garantía de alquiler.
García: volvemos a lo mismo, al conocimiento del asegurado. Si nosotros en la charla no sabemos que ese asegurado tiene una vivienda para alquilar, difícilmente le vamos a ofrecer este producto. Este es un seguro ideal para llevarlo a las inmobiliarias y decir: “Tengo la solución para que tu cliente (el propietario) no te venga a reclamar en caso de que el inquilino no pague o haya un daño en la vivienda”. Se le puede ofrecer las tres coberturas: caución de alquileres, el seguro de la vivienda y este producto de Responsabilidad Civil Locadores. Ustedes verán que no es un seguro que se ofrezca masivamente a través de un banco o una insurtech. Creemos que ustedes, como productores, tienen la posibilidad de diferenciarse.
Accidentes personales
Aquí seguimos en lo mismo. El criterio es idéntico porque las necesidades no son las mismas que para un trabajador independiente, una institución educativa, un club o un country. Detrás de un mismo ramo hay actividades y situaciones muy diferentes.
Segura: accidentes personales por segmento fue diseñado para responder a necesidades específicas que surgen de ciertas actividades, como la jornada escolar, la práctica deportiva o entornos residenciales (por ejemplo, countries y barrios cerrados). El producto nos permite adaptar las coberturas a la realidad de cada actividad.
En Jornada Escolar encontramos que los alumnos no solo tienen cobertura dentro de la institución, sino también en actividades que realizan fuera de ella, siempre y cuando sean organizadas y supervisadas por la institución. Este producto también nos permite sumar a los docentes y al personal auxiliar.
Jornada Deportiva está enfocado quizás más en academias, en clubes, en grupos y en deportistas que tienen práctica deportiva y quieren tener una cobertura contratada.
En tanto, el producto Countries y Barrios Cerrados está enfocado en prestadores que realizan servicios dentro de esos entornos y que les permite realizar múltiples actividades en paralelo o de forma alternada sin la necesidad de declararlas de manera individual. Por ejemplo, una persona que va a hacer un trabajo de pintura puede hacer también uno de electricidad o de jardinería.
Estos productos, que antes se comercializaban con la modalidad de reintegro, hoy funcionan de forma 100% prestacional. También desarrollamos un combo con viajero, que incorpora un seguro de accidentes personales con un seguro de viaje (puede ser nacional o internacional). Son dos necesidades que creemos que pueden convivir juntas en un mismo asegurado.
App
García: fíjense que dimos cuatro ejemplos (una franquicia en cuotas, un seguro para vivienda, una propiedad alquilada y una cobertura de accidentes personales), pero la idea es exactamente la misma: entender mejor la necesidad del asegurado y tratar de encontrar la solución para dársela a nuestro productor en función de que la pueda llevar al cliente.
Asimismo, nos hacemos otra pregunta que creo que ustedes también comparten: ¿cuánto tiempo les hacemos perder a nuestros productores con una cotización?
Segura: ¿cuántos datos le pedimos a un productor para cotizar? Marca, modelo, versión, año, uso, código postal, localidad. Pero la pregunta que nos hicimos fue otra: ¿cuánto de ese trabajo podemos sacárselo a nuestro productor en vez de pedirle que lo haga?
García: hoy, en nuestra app, con solamente marcar un dato (la patente), tenemos la cotización. Agradecemos a nuestro Departamento de Innovación y Desarrollo.
Segura: un dato, una patente, una cotización en segundos: esto es algo que tenemos disponible en nuestra app para productores.
Corazón del negocio
García: para La Perseverancia Seguros, esto es inteligencia comercial: detectar las necesidades de nuestros asegurados, resolverlas y llevarlas al productor para que las pueda llevar a la práctica. Invitamos a cada uno de ustedes a formar parte de nuestro equipo. Tenemos para ofrecerles un lugar donde la producción se valora y se respeta sin importar la magnitud de la cartera de cada uno.
Somos una compañía con 121 años de permanencia en el mercado asegurador. Trabajamos pura y exclusivamente con productores. A pesar de todo este tiempo transcurrido, seguimos creyendo en crecer de la mano de ustedes porque para nosotros esto sigue siendo un negocio de personas, de palabras y de confianza. Y porque también entendemos que ustedes son el corazón de este negocio. Así que los esperamos en nuestro hogar.
Muchas gracias y, como decimos siempre, ojalá que a todos ustedes los atropelle la felicidad.
Seguinos en las redes:
Facebook: https://bit.ly/TodoRiesgoFacebook
Instagram: https://bit.ly/3OOsqMo
LinkedIn: https://bit.ly/TodoRiesgoLinkedIn
X: https://bit.ly/TodoRiesgoTwitter
YouTube: https://bit.ly/TodoRiesgoYouTube