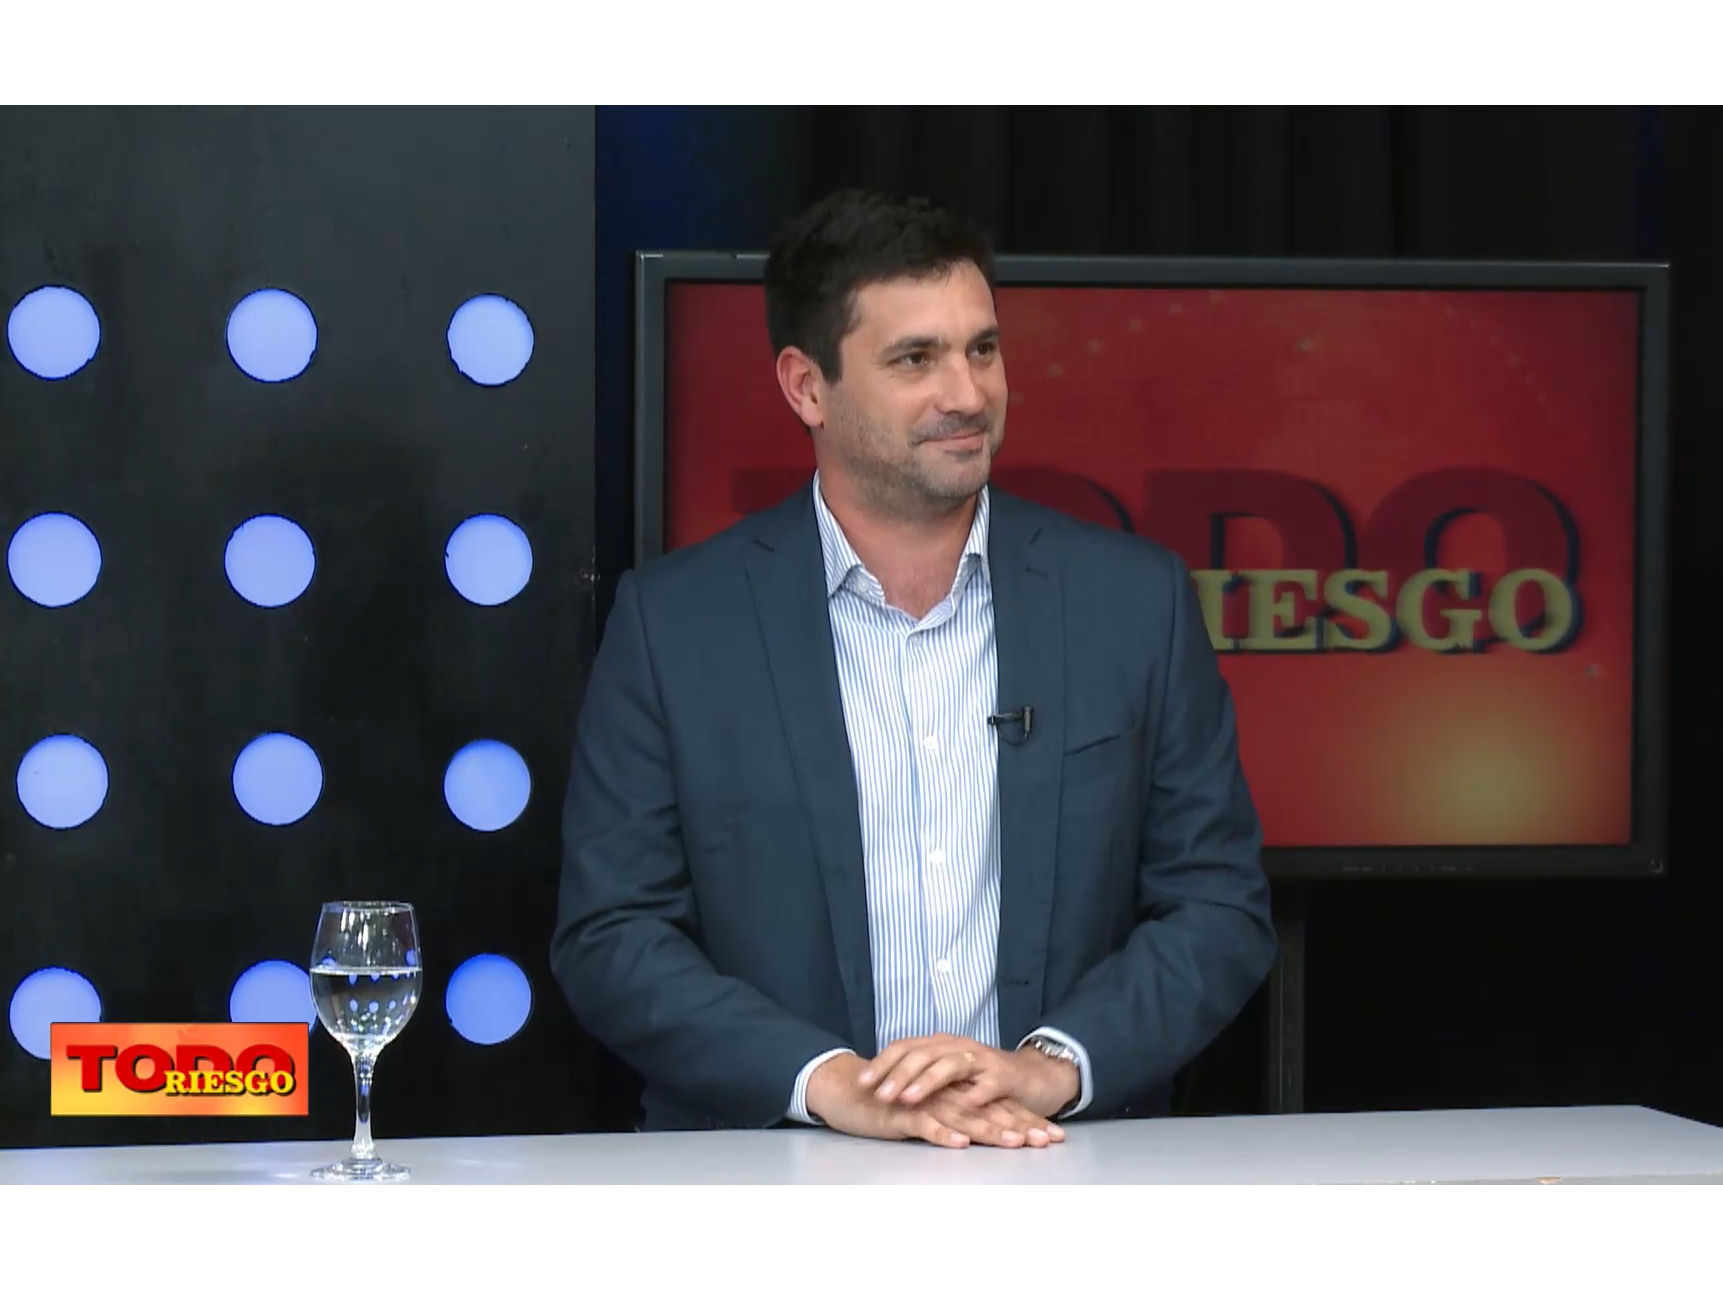
Francisco Villagra, jefe comercial de Crédito y Caución, se hizo presente en Todo Riesgo TV para dialogar acerca de la operatoria de la aseguradora en el mercado argentino.
– ¿Cuál es el balance operativo de Crédito y Caución en lo que va del año y qué negocios impulsaron más su crecimiento?
– El balance del año es positivo, en un contexto de mercado caracterizado por un menor volumen de negocios, operaciones que en algunos casos presentan mayor complejidad y un escenario de creciente competencia.
Actualmente, más de 80 compañías operan en el ramo caución. Si bien la producción continúa concentrándose en las principales aseguradoras, la incorporación de nuevas capacidades de reaseguro está intensificando la competencia y generando una mayor presión sobre las condiciones comerciales.
En términos de actividad, observamos un mayor dinamismo en sectores vinculados con energía, petróleo y gas, y minería. Son industrias que están recibiendo inversiones importantes y que generan mayor demanda de garantías por parte de los inversores y sus contratistas. Este escenario está impulsando especialmente los negocios vinculados con obras y suministros privados.
Al mismo tiempo, mantenemos un fuerte foco en la calidad de nuestra cartera y en la gestión de cobranzas. Venimos obteniendo buenos resultados en los indicadores vinculados con deuda por premio, a partir de un seguimiento más cercano y de una gestión cada vez más apoyada en información.
Frente a un mercado más competitivo y selectivo, nuestra estrategia se centra en sostener criterios de suscripción adecuados, fortalecer el vínculo con nuestros productores asesores de seguros y brokers y brindar un servicio ágil y de calidad. Entendemos que, en este escenario, la especialización, el conocimiento del negocio y la capacidad de respuesta son atributos fundamentales para diferenciarnos.
Siniestralidad
– ¿Cómo está afectando el contexto económico actual a la siniestralidad en los seguros de caución?
– Durante este año observamos una mayor frecuencia de reclamos respecto de períodos anteriores y, en algunos casos, reclamos de mayor envergadura. El contexto económico, las dificultades financieras que atraviesan determinadas empresas y ciertas alteraciones en la cadena de pagos están generando mayor presión, particularmente sobre pequeñas y medianas empresas.
Esto no significa que cada reclamo termine convirtiéndose en un siniestro. En términos generales, las empresas continúan cumpliendo sus contratos, pero sí advertimos un deterioro financiero en determinados segmentos.
En este escenario cobra todavía mayor importancia el seguimiento de los riesgos. La caución requiere conocer al cliente, comprender su actividad y monitorear su evolución. Por eso trabajamos con especial atención sobre la calidad de la suscripción y las contragarantías, buscando construir una cartera sana y sostenible en el tiempo.
Demanda y productos
– ¿Qué nuevas demandas están detectando por parte de las empresas y qué productos lanzaron para responder a ellas?
– Hoy, las empresas buscan principalmente agilidad, procesos más simples y respuestas adaptadas a las características de cada operación. La velocidad se volvió un factor cada vez más relevante, aunque en nuestro negocio necesariamente tiene que estar acompañada por una adecuada evaluación del riesgo y capacidad de asesoramiento. También vemos oportunidades para ampliar el seguro de caución hacia usos que todavía tienen mucho potencial de desarrollo.
Un caso concreto son las garantías para alquiler de vivienda, un producto que continúa teniendo una buena aceptación y en el que venimos creciendo gradualmente. Todavía existe un desafío de conocimiento y difusión porque las garantías propietarias y otras alternativas ofrecidas por sociedades comerciales o financieras siguen estando muy instaladas en el mercado inmobiliario.
Frente a ellas, una garantía emitida por una compañía de seguros regulada, con balances públicos y respaldo de reaseguradores, ofrece una alternativa sólida y transparente. A medida que propietarios, inmobiliarias e inquilinos conocen mejor sus características y beneficios, vemos una mayor aceptación del producto.
Además, acompañamos este desarrollo con capacitaciones periódicas, tanto sobre garantías de alquiler como sobre seguro de caución en general, para ampliar el conocimiento de sus distintas aplicaciones.
Tecnología
– ¿Qué innovaciones aplicaron en materia de digitalización para agilizar la emisión de pólizas y la evaluación de riesgos?
– Crédito y Caución nació con una fuerte impronta digital y en los últimos años profundizamos ese camino a través de inversiones en digitalización, automatización, análisis de datos e inteligencia artificial (IA).
Contamos con CyC Online, nuestra plataforma para productores y brokers, que simplifica la operatoria cotidiana y permite acceder a información y documentación y realizar el seguimiento de las operaciones. También desarrollamos un agente de IA que brinda soporte en el análisis de estados contables y de la situación financiera de los clientes, procesando distintas variables de manera ágil y sistematizada.
A esto sumamos recientemente un nuevo CRM, que centraliza información sobre clientes, deudas, contactos, compromisos de pago y gestiones realizadas. La herramienta permite segmentar y priorizar la cartera, dar trazabilidad a las cobranzas, analizar el comportamiento de los clientes, incorporar tareas y recordatorios y automatizar reportes para mejorar la toma de decisiones.
Además, estamos trabajando en una nueva herramienta tecnológica para las garantías de alquiler, orientada a lograr emisiones prácticamente online y 100% automatizadas.
Todo esto está acompañado por un programa de capacitación continua en IA al que llevamos adelante desde hace dos años. Nuestro criterio es que la tecnología no sustituya el conocimiento profesional, sino que lo potencie: automatizar tareas y procesar información con mayor eficiencia para concentrar la experiencia de nuestros equipos allí donde realmente agrega valor.
Reaseguro
– ¿Qué rol está jugando el reaseguro internacional en la estrategia de respaldo y solvencia de la compañía?
– El reaseguro es un componente fundamental de la estructura de respaldo y solvencia de una compañía de seguros y adquiere especial relevancia en caución, donde acompañamos operaciones de diferente magnitud y complejidad.
Contar con ese respaldo nos permite acompañar el desarrollo de nuestra cartera y dar respuesta a las necesidades de nuestros clientes, manteniendo al mismo tiempo criterios adecuados de capacidad y administración del riesgo. Esto cobra particular importancia frente a proyectos de mayor escala y a operaciones más complejas, donde la capacidad de respaldo es un elemento central.
Nuestra estrategia está orientada a un crecimiento sostenible y de largo plazo, combinando respaldo, capacidad, análisis técnico y una correcta suscripción de los negocios.
Futuro
– ¿Cómo observan las perspectivas de reactivación para la obra pública y privada y qué impacto esperan que se produzca en el ramo caución?
– Hoy vemos dos realidades diferentes. La obra pública continúa frenada y, por el momento, no observamos un repunte significativo. Entendemos que estamos atravesando un año de transición y podría producirse alguna recuperación gradual en función de los presupuestos que manejen provincias y municipios, pero no esperamos que en el corto plazo vuelva a tener el protagonismo que tuvo históricamente.
En cambio, sí vemos un mayor dinamismo en la obra privada. Parte de las obras que anteriormente estaban bajo la órbita del Estado están pasando a esquemas con mayor participación privada y esos proyectos luego generan actividad para contratistas, subcontratistas y proveedores. A esto se suma el potencial de sectores como energía, petróleo y gas, minería e infraestructura privada. Son actividades que pueden generar una demanda relevante de garantías a medida que avanzan las inversiones y se desarrollan nuevos proyectos.
El seguro de caución está directamente vinculado con la economía real. Cuando crecen la inversión y la actividad productiva, aumenta también la necesidad de garantizar obligaciones. Por eso creemos que el desarrollo de la inversión privada puede convertirse en uno de los principales motores del ramo durante los próximos años.
Objetivos y proyectos
– ¿Cuáles son los objetivos estratégicos y los principales proyectos de Crédito y Caución para los próximos meses?
– Tenemos varios ejes de trabajo. Uno de ellos es continuar profundizando la transformación tecnológica, particularmente en automatización, análisis de información e IA. Entre los proyectos concretos está el desarrollo de la herramienta para avanzar hacia una emisión prácticamente online y automatizada de las garantías de alquiler.
Otro objetivo central es mantener el foco en la calidad de suscripción. Estamos viendo un mercado con menor volumen de negocios y, al mismo tiempo, operaciones que pueden resultar más complejas o atípicas. En ese escenario, el análisis técnico y las contragarantías adquieren un papel todavía más importante.
Crédito y Caución es una compañía pensada con una visión de mediano y largo plazo, por lo que buscamos acompañar nuevas oportunidades sin resignar la calidad de nuestra cartera. También vamos a continuar fortaleciendo la relación con productores y brokers, tanto desde el servicio como desde la capacitación. Estamos realizando encuentros mensuales de formación en seguro de caución porque creemos que ampliar el conocimiento del producto es fundamental para desarrollar nuevos negocios y acercarlo a sectores que todavía no aprovechan plenamente sus posibilidades.
En definitiva, nuestro objetivo es seguir combinando especialización, tecnología, capacidad de análisis y cercanía para acompañar la evolución del mercado y consolidar a la caución como una herramienta que facilita operaciones y contribuye al desarrollo de la economía.
Seguinos en las redes:
Facebook: https://bit.ly/TodoRiesgoFacebook
Instagram: https://bit.ly/3OOsqMo
LinkedIn: https://bit.ly/TodoRiesgoLinkedIn
X: https://bit.ly/TodoRiesgoTwitter
YouTube: https://bit.ly/TodoRiesgoYouTube